وول ستريت تنهي أسبوعًا رابحًا رغم سقوط أسهم الرقائق… إنفيديا تفقد 1.9 تريليون دولار والدولار يقترب من قمة 19 شهرًا 📉
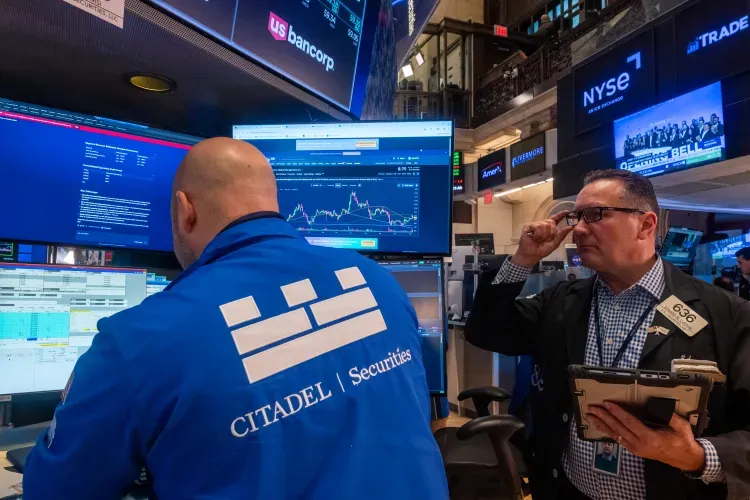
وول ستريت تنهي أسبوعًا رابحًا رغم سقوط أسهم الرقائق… إنفيديا تفقد 1.9 تريليون دولار والدولار يقترب من قمة 19 شهرًا 📉
مُركّب | الجمعة 13 نوفمبر 2026
أنهت الأسواق الأميركية تعاملات الجمعة 13 نوفمبر 2026 على أداء متباين، بعدما تعرضت أسهم التكنولوجيا وأشباه الموصلات لموجة بيع جديدة، مدفوعة باستمرار تداعيات استقالة الرئيس التنفيذي لشركة إنفيديا (NVDA – Nvidia)، جنسن هوانغ (Jensen Huang)، وارتفاع المخاوف بشأن استدامة طفرة الذكاء الاصطناعي، بالتزامن مع استمرار الضغوط التضخمية وتصاعد توقعات رفع أسعار الفائدة الأميركية.
وتراجع مؤشر ستاندرد آند بورز 500 ($$^GSPC – S&P 500) بنسبة 0.40%، بينما انخفض مؤشر ناسداك المركب ($$^IXIC – Nasdaq Composite) بنسبة 0.91%، في حين تمكن مؤشر داو جونز الصناعي ($$^DJI – Dow Jones Industrial Average) من تحقيق مكاسب محدودة بلغت 0.10%.
ورغم خسائر الجلستين الأخيرتين، سجلت المؤشرات الأميركية الرئيسية أول مكاسب أسبوعية لها بعد 4 أسابيع متتالية من التراجع، إذ ارتفع S&P 500 بنسبة 2.51%، وصعد ناسداك بنسبة 2.27%، بينما حقق داو جونز مكاسب بلغت 2.07%، في أفضل أداء أسبوعي للمؤشرات الثلاثة منذ الأسبوع الذي بدأ في 3 أغسطس 2026.
وجاءت الضغوط الأكبر من قطاع أشباه الموصلات، بعدما تراجع سهم إنفيديا (NVDA) بنحو 2% خلال الجلسة، ليرفع خسائره الأسبوعية إلى نحو 13%، وسط مخاوف بشأن مستقبل الشركة بعد رحيل مؤسسها ورئيسها التنفيذي.
كما هبط سهم أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices) بنسبة 8.8%، وتراجع برودكوم (AVGO – Broadcom) بنسبة 4.8%، بينما انخفض مؤشر فيلادلفيا لأشباه الموصلات ($$^SOX – Philadelphia Semiconductor Index) بنسبة 3.4%.
وفي سوق السندات، ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.15%، مقارنة مع 5.13% في الجلسة السابقة، بعدما أظهرت بيانات مؤشر أسعار المنتجين (PPI) ارتفاع التضخم السنوي إلى 6.5%، وهو أعلى مستوى منذ نوفمبر 2022.
وفي أسواق العملات، واصل الدولار الأميركي صعوده مقتربًا من أعلى مستوياته في 19 شهرًا، بينما تراجع الين الياباني إلى نحو 159.70 ينًا للدولار، ما أثار مخاوف بشأن احتمال تدخل السلطات اليابانية لدعم العملة.
أما بيتكوين (BTC-USD – Bitcoin)، فقد تراجعت إلى نحو 68,467 دولارًا، وسط ضغوط على العملات الرقمية وأسهم الشركات المرتبطة بها.
وتتجه أنظار المستثمرين الآن إلى أسبوع حاسم يتضمن نتائج إنفيديا يوم الثلاثاء 17 نوفمبر، والطرح العام الأولي المرتقب لشركة أنثروبيك (Anthropic)، إلى جانب بيانات مبيعات التجزئة الأميركية ومحضر اجتماع الاحتياطي الفيدرالي.
🧠 نظرة مُركّب: تعكس جلسة الجمعة تباينًا واضحًا بين الأداء الأسبوعي الإيجابي للمؤشرات والتدهور المتواصل في بعض أسهم التكنولوجيا. فالمكاسب الأسبوعية تشير إلى استمرار وجود طلب على الأسهم، لكن اتساع الخسائر في شركات الرقائق وارتفاع عوائد السندات يوضحان أن شهية المخاطرة لا تزال هشة. وقد تصبح نتائج إنفيديا وطرح أنثروبيك اختبارين رئيسيين لقدرة السوق على استعادة الثقة في استثمارات الذكاء الاصطناعي.
📊 المؤشرات الأميركية تنهي الأسبوع بمكاسب رغم تراجع الجمعة
أغلقت المؤشرات الأميركية الرئيسية جلسة الجمعة على أداء متباين، مع استمرار الضغوط على أسهم التكنولوجيا مقابل صمود نسبي لبعض القطاعات الأخرى.
وجاءت مستويات الإغلاق على النحو التالي:
ستاندرد آند بورز 500 ($$^GSPC – S&P 500): تراجع 30.73 نقطة، أو 0.40%، ليغلق عند 7,561.67 نقطة.
داو جونز الصناعي ($$^DJI – Dow Jones Industrial Average): ارتفع 50.46 نقطة، أو 0.10%، ليغلق عند 52,347.55 نقطة.
ناسداك المركب ($$^IXIC – Nasdaq Composite): انخفض 229.82 نقطة، أو 0.91%، ليغلق عند 25,136.27 نقطة.
راسل 2000 ($$^RUT – Russell 2000): تراجع 8.57 نقاط، أو 0.31%، ليغلق عند 2,790.49 نقطة.
ورغم هذه الخسائر، حققت المؤشرات الرئيسية مكاسب أسبوعية ملحوظة:
S&P 500: ارتفع 184.81 نقطة، بمكاسب 2.51%.
داو جونز: صعد 1,061.82 نقطة، بمكاسب 2.07%.
ناسداك: ارتفع 556.85 نقطة، بمكاسب 2.27%.
راسل 2000: أضاف 36.38 نقطة، بمكاسب تقارب 1.3%.
وبذلك أنهى S&P 500 وناسداك سلسلة خسائر استمرت 4 أسابيع متتالية، فيما سجلت المؤشرات الثلاثة الكبرى أفضل أداء أسبوعي منذ الأسبوع الذي بدأ في 3 أغسطس 2026.
وعلى مستوى الأداء منذ بداية العام:
- S&P 500: مكاسب 10.5%.
- داو جونز: مكاسب 8.9%.
- ناسداك: مكاسب 8.2%.
- راسل 2000: مكاسب 12.4%.
لكن اتساع السوق ظل ضعيفًا خلال جلسة الجمعة، إذ تجاوز عدد الأسهم المتراجعة عدد الأسهم المرتفعة بنسبة 1.28 إلى 1 في بورصة نيويورك، و1.61 إلى 1 في ناسداك.
وسجل ناسداك نحو 37 قمة جديدة خلال 52 أسبوعًا، مقابل 340 قاعًا جديدًا، ما يعكس استمرار الضغوط على شريحة واسعة من الأسهم.
وبلغ حجم التداول في البورصات الأميركية نحو 16.38 مليار سهم، مقارنة بمتوسط 18.52 مليار سهم خلال آخر 20 جلسة.
🧠 نظرة مُركّب: تكشف المكاسب الأسبوعية عن محاولة السوق التعافي بعد موجة تراجع طويلة، لكن بيانات اتساع السوق تشير إلى أن هذا التعافي لم يشمل جميع الأسهم. فوجود 340 قاعًا جديدًا في ناسداك مقابل 37 قمة فقط يعكس ضعفًا داخليًا يستحق المراقبة، خصوصًا مع استمرار الضغوط على قطاع التكنولوجيا الذي كان المحرك الرئيسي للمكاسب خلال السنوات الأخيرة.
🚨 إنفيديا تفقد نحو 1.9 تريليون دولار وسط أزمة القيادة
واصل سهم إنفيديا (NVDA – Nvidia) التراجع خلال جلسة الجمعة، بعدما انخفض بنحو 5% في التعاملات الصباحية قبل تقليص خسائره إلى نحو 2% عند الإغلاق.
وسجل السهم خسائر أسبوعية تقارب 13%، كما أكمل 6 أسابيع متتالية من الانخفاض، في أطول سلسلة خسائر أسبوعية منذ أكتوبر 2012.
وجاءت الضغوط بعد استقالة الرئيس التنفيذي والمؤسس المشارك جنسن هوانغ (Jensen Huang) يوم الخميس، وسط تقارير عن علاقات شخصية ومزاعم تتعلق بإحدى هذه العلاقات، أثارت تدقيقًا بشأن مخاطر أمنية محتملة.
وتبقى مزاعم التجسس الواردة في التقارير اتهامات غير مثبتة، ولا تمثل نتائج نهائية لأي تحقيق.
وكان هوانغ قد قاد إنفيديا منذ تأسيسها في 1993، وأصبح أحد أبرز الشخصيات المرتبطة بطفرة الذكاء الاصطناعي عالميًا.
وبحسب بيانات إل إس إي جي (LSEG)، تراجعت القيمة السوقية لإنفيديا من نحو 5.8 تريليون دولار في أوائل أكتوبر إلى حوالي 3.9 تريليون دولار يوم الجمعة.
ويمثل ذلك خسارة تقارب 1.9 تريليون دولار من القيمة السوقية خلال نحو 6 أسابيع.
وتسلط هذه التطورات الضوء على ما يعرف بمخاطر الشخص الرئيسي (Key Person Risk)، عندما يرتبط نجاح الشركة وثقة المستثمرين بصورة استثنائية بشخصية مؤسسها أو رئيسها التنفيذي.
وتتجاوز أهمية هوانغ دوره الإداري، إذ كان يقود استراتيجية المنتجات والعلاقات مع الحكومات ومختبرات الذكاء الاصطناعي، إضافة إلى ترتيبات التمويل والاستثمار التي ساعدت في توسيع منظومة إنفيديا.
وتولت المديرة المالية كوليت كريس (Colette Kress) منصب الرئيس التنفيذي المؤقت، في وقت تبحث فيه الشركة عن قيادة دائمة.
وذكرت فايننشال تايمز (Financial Times) أن مجلس إدارة إنفيديا تواصل مع رينيه هاس (Rene Haas)، الرئيس التنفيذي لشركة آرم هولدينغز (ARM – Arm Holdings)، في إطار البحث عن خليفة محتمل.
لكن التواصل لا يعني التوصل إلى اتفاق أو اتخاذ قرار نهائي بشأن المنصب.
🧠 نظرة مُركّب: تمثل خسارة إنفيديا نحو 1.9 تريليون دولار إعادة تقييم كبيرة للمخاطر، لكنها لا تعني بالضرورة تراجعًا مماثلًا في أرباح الشركة أو الطلب على منتجاتها. ويكمن التحدي في الفصل بين قوة الأعمال التشغيلية والقيمة التي كان المستثمرون يمنحونها لقيادة هوانغ. وستكون قدرة الإدارة المؤقتة على الحفاظ على علاقات العملاء وخطط المنتجات والتوجيهات المالية عاملًا حاسمًا في استقرار السهم.
💻 أسهم الرقائق تتعرض لموجة بيع واسعة بقيادة AMD وبرودكوم
امتدت الخسائر إلى قطاع أشباه الموصلات بأكمله، مع تصاعد المخاوف بشأن استدامة الإنفاق الضخم على الذكاء الاصطناعي.
وتراجع مؤشر فيلادلفيا لأشباه الموصلات ($$^SOX – Philadelphia Semiconductor Index) بنسبة 3.4% خلال جلسة الجمعة.
وجاءت أبرز التحركات على النحو التالي:
أدفانسد مايكرو ديفايسز (AMD – Advanced Micro Devices): هبط السهم بنسبة 8.8%، وكان من أكبر الضاغطين على المؤشر.
برودكوم (AVGO – Broadcom): تراجع بنسبة 4.8%.
مارفيل تكنولوجي (MRVL – Marvell Technology): انخفض بنحو 5%.
إنتل (INTC – Intel): تراجع بنسبة 2.5%.
ميكرون تكنولوجي (MU – Micron Technology): خسر نحو 2.5%.
أبلايد ماتيريالز (AMAT – Applied Materials): انخفض بنسبة 3% رغم إعلان نتائج فصلية تجاوزت التوقعات.
صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF): تراجع بنحو 4%.
كما انخفض مؤشر قطاع التكنولوجيا ضمن S&P 500 بنسبة 1.7%، ليكون الأسوأ أداءً بين القطاعات الرئيسية البالغ عددها 11 قطاعًا.
وتعكس هذه الخسائر مخاوف متزايدة بشأن قدرة الاستثمارات الضخمة في مراكز البيانات والذكاء الاصطناعي على تحقيق عوائد مالية تبرر مستويات الإنفاق والتقييمات المرتفعة.
وتأتي الضغوط في وقت تستعد فيه الأسواق لاستقبال طرح عام أولي ضخم لشركة أنثروبيك (Anthropic)، ما قد يزيد المنافسة على السيولة المخصصة لقطاع الذكاء الاصطناعي.
🧠 نظرة مُركّب: يوضح تراجع أسهم الرقائق أن المخاوف تجاوزت أزمة إنفيديا لتشمل تقييمات قطاع الذكاء الاصطناعي بأكمله. وقد تستمر الشركات في تحقيق نمو قوي، لكن ارتفاع تكاليف التمويل والتشكيك في العائد على الإنفاق الرأسمالي قد يدفع المستثمرين إلى المطالبة بهوامش أمان أكبر قبل زيادة تعرضهم للقطاع.
☁️ خسائر كورويف ونيبيوس تمتد إلى شركات مراكز البيانات
تعرضت الشركات المرتبطة بالبنية التحتية للذكاء الاصطناعي لضغوط إضافية خلال جلسة الجمعة.
وتراجعت أسهم الشركات التالية:
كورويف (CRWV – CoreWeave): انخفاض بنسبة 6%.
نيبيوس (NBIS – Nebius Group): تراجع بنسبة 10%.
آيرين (IREN – IREN): خسائر بنسبة 6.7%.
أبلايد ديجيتال (APLD – Applied Digital): انخفاض بنسبة 5.8%.
ديل تكنولوجيز (DELL – Dell Technologies): تراجع بنسبة 7%.
سانديسك (SNDK – Sandisk): انخفاض يقارب 6%.
وتعد كورويف ونيبيوس من الشركات المرتبطة باستثمارات إنفيديا ومنظومة البنية التحتية للحوسبة المتقدمة.
وتعتمد هذه الشركات بدرجات مختلفة على الطلب المتزايد على قدرات معالجة الذكاء الاصطناعي، إلى جانب الحاجة إلى تمويل توسعات كبيرة في مراكز البيانات.
ومع ارتفاع عوائد السندات، قد تصبح تكلفة تمويل المشروعات الجديدة عاملًا أكثر أهمية في تقييم الشركات كثيفة الإنفاق الرأسمالي.
🧠 نظرة مُركّب: تكشف خسائر شركات الحوسبة السحابية المتخصصة ومراكز البيانات عن حساسية نموذج أعمالها لتكلفة رأس المال واستدامة الطلب. وقد توفر عقود العملاء طويلة الأجل قدرًا من الوضوح، لكن المستثمرين سيواصلون التركيز على التدفقات النقدية والديون والقدرة على تمويل التوسع دون ضغوط مفرطة على الميزانيات العمومية.
📱 أبل وميتا تتماسكان بينما تتراجع سيسكو وتسلا
رغم الضغوط على قطاع التكنولوجيا، تمكنت بعض الشركات الكبرى من تحقيق مكاسب خلال جلسة الجمعة.
وارتفع سهم أبل (AAPL – Apple) بنسبة 0.4%، ليغلق عند مستوى قياسي جديد.
كما صعد سهم ميتا بلاتفورمز (META – Meta Platforms) بنسبة 3%، مخالفًا الاتجاه العام لأسهم التكنولوجيا.
وأنهى سهم مايكروسوفت (MSFT – Microsoft) الجلسة مرتفعًا بنسبة 0.2%، بعدما تمكن من محو خسائره المبكرة مع إحراز تقدم في معالجة عطل عالمي أثر على خدمات أوتلوك (Outlook) وتيمز (Teams).
في المقابل، تراجع سهم تسلا (TSLA – Tesla) بنحو 2%.
كما انخفض سهم سيسكو سيستمز (CSCO – Cisco Systems) بنسبة 6%، رغم إعلان نتائج فصلية قوية وتقديم توقعات إيجابية مدعومة بنمو الطلب المرتبط بالذكاء الاصطناعي.
وكان سهم سيسكو قد ارتفع في تعاملات ما بعد الإغلاق يوم الخميس عقب إعلان النتائج، قبل أن يتراجع خلال جلسة الجمعة.
ويعكس هذا التباين أن نتائج الأعمال القوية لا تضمن بالضرورة ارتفاع الأسهم، خصوصًا عندما تكون توقعات المستثمرين مرتفعة أو تتدهور شهية المخاطرة في السوق.
🧠 نظرة مُركّب: يشير صمود أبل وميتا ومايكروسوفت إلى استمرار التمييز بين شركات التكنولوجيا الكبرى بدلًا من بيع القطاع بالكامل. وفي المقابل، يوضح تراجع سيسكو رغم نتائجها القوية أن السوق أصبح أكثر حساسية للتقييمات والتوقعات المستقبلية، وليس فقط للأداء المالي المعلن.
✈️ قطاع الطيران يتراجع بعد قرار وقف الرحلات المغادرة في الولايات المتحدة
تعرضت أسهم شركات الطيران لضغوط في الدقائق الأخيرة من جلسة الجمعة، بعدما أصدرت إدارة الطيران الفيدرالية الأميركية (FAA – Federal Aviation Administration) قرارًا بوقف جميع الرحلات المغادرة على مستوى البلاد.
وجاء القرار بعد الإبلاغ عن مشكلات خطيرة في اتصالات مراقبة الحركة الجوية.
وأشارت الإدارة إلى أن الإجراء اتخذ بسبب ظروف استثنائية واعتبارات تتعلق بالسلامة.
وتراجع مؤشر نيويورك أركا لشركات الطيران (NYSE Arca Airline Index) بنسبة 1.4% عند الإغلاق.
ويضيف هذا التطور مصدرًا جديدًا للمخاطر التشغيلية في قطاع الطيران، الذي يواجه بالفعل ضغوطًا مرتبطة بتكاليف الوقود والعمالة والتمويل.
🧠 نظرة مُركّب: يعتمد الأثر المالي لهذا التطور على مدة توقف الرحلات وحجم الاضطرابات التشغيلية الناتجة عنه. وقد تكون التأثيرات محدودة إذا استؤنفت العمليات سريعًا، بينما قد يؤدي استمرار التعطل إلى زيادة التكاليف والضغط على إيرادات شركات الطيران وثقة المسافرين.
🏭 التضخم الأميركي يبلغ 6.5% ويعزز توقعات رفع الفائدة
أظهرت بيانات مكتب إحصاءات العمل الأميركي (BLS – Bureau of Labor Statistics) ارتفاع مؤشر أسعار المنتجين (PPI – Producer Price Index) بنسبة 6.5% خلال الاثني عشر شهرًا المنتهية في أكتوبر.
ويمثل ذلك أعلى معدل تضخم سنوي لأسعار المنتجين منذ نوفمبر 2022.
وعلى أساس شهري، ارتفع المؤشر بنسبة 0.3%، مقارنة بزيادة 1.4% في سبتمبر.
وكان ارتفاع تكاليف نقل البضائع بالشاحنات مسؤولًا عن أكثر من 80% من الزيادة في تكاليف الخدمات خلال أكتوبر، وفق البيانات.
كما أظهرت بيانات التضخم الاستهلاكي الصادرة خلال الأسبوع ارتفاع مؤشر أسعار المستهلكين (CPI) بنسبة 0.4% خلال أكتوبر، بينما ارتفع المؤشر الأساسي بنسبة 0.3% للشهر الثالث على التوالي.
وتشير هذه البيانات إلى استمرار الضغوط السعرية رغم تباطؤ بعض المكونات على أساس شهري.
وكان الاحتياطي الفيدرالي الأميركي (Federal Reserve) قد رفع الفائدة في سبتمبر بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، قبل أن يثبتها في أكتوبر.
لكن البيانات الأخيرة عززت التوقعات باستئناف التشديد النقدي خلال اجتماع ديسمبر.
وبحسب أداة فيدووتش (CME FedWatch)، تسعر الأسواق احتمالًا يقارب 90% لرفع الفائدة بمقدار 25 نقطة أساس، مقابل احتمال يقارب 10% لزيادة أكبر تبلغ 50 نقطة أساس.
وأكدت رئيسة الاحتياطي الفيدرالي في سان فرانسيسكو ماري دالي (Mary Daly) أن التضخم يمثل المشكلة الرئيسية، وأن البنك المركزي سيحتاج على الأرجح إلى رفع الفائدة لإعادته بصورة مستدامة إلى مستهدف 2%.
كما أشار رئيس الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams) إلى ضرورة اتخاذ إجراءات إضافية لضمان عودة التضخم إلى المستوى المستهدف.
وأبدت رئيسة الاحتياطي الفيدرالي في بوسطن سوزان كولينز (Susan Collins) موقفًا داعمًا لمزيد من التشديد النقدي.
وكان عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر (Christopher Waller) قد طرح إمكانية رفع الفائدة بمقدار 50 نقطة أساس إذا استمرت ضغوط التضخم الأساسي.
🧠 نظرة مُركّب: تشير بيانات التضخم وتصريحات مسؤولي الاحتياطي الفيدرالي إلى أن الأسواق انتقلت من مناقشة احتمال رفع الفائدة إلى التركيز على حجم الزيادة المحتملة. وقد يؤدي استمرار التضخم السنوي عند 6.5% إلى إبقاء عوائد السندات مرتفعة، ما يضغط على تقييمات الأسهم ويزيد تكلفة التمويل للشركات والأسر.
💵 الدولار يقترب من أعلى مستوى في 19 شهرًا والين يلامس 160
واصل الدولار الأميركي ارتفاعه خلال تعاملات الجمعة، مدعومًا بتزايد التوقعات بشأن استمرار رفع أسعار الفائدة.
وصعد مؤشر الدولار الأميركي (DXY – U.S. Dollar Index) بنسبة 0.15% إلى 103.37 نقطة، مقتربًا من أعلى مستوياته منذ أبريل 2025.
وكان المؤشر في طريقه لتسجيل أفضل أداء أسبوعي منذ سبتمبر، وثالث أسبوع متتالٍ من المكاسب.
وجاءت أبرز تحركات العملات على النحو التالي:
اليورو مقابل الدولار (EUR/USD): تراجع اليورو بنسبة 0.26% إلى 1.103 دولار، متجهًا نحو رابع خسارة أسبوعية متتالية.
الدولار مقابل الين الياباني (USD/JPY): استقر قرب 159.70 ينًا للدولار، مع اقترابه من مستوى 160.
الدولار مقابل الفرنك السويسري (USD/CHF): ارتفع بنسبة 0.47% إلى 0.839 فرنك.
الدولار الأسترالي مقابل الأميركي (AUD/USD): تراجع بنسبة 0.52% إلى 0.6773 دولار.
الدولار النيوزيلندي مقابل الأميركي (NZD/USD): انخفض بنسبة 0.41% إلى 0.5525 دولار.
وسجل الين الياباني خسارة أسبوعية تقارب 1%، في أكبر تراجع أسبوعي له منذ سبتمبر.
وأثارت هذه التحركات مخاوف بشأن احتمال تدخل السلطات اليابانية في سوق العملات.
وأكدت وزيرة المالية اليابانية ساتسوكي كاتاياما (Satsuki Katayama) أن الحكومة ستتعامل بصورة مناسبة مع التقلبات في أسعار الصرف.
وفي سوق السندات، ارتفع عائد سندات الخزانة الأميركية لأجل عامين بنحو 34 نقطة أساس خلال الأسبوع إلى حوالي 4.87%، في أكبر قفزة أسبوعية متوقعة منذ أبريل 2025.
كما ارتفع عائد السندات لأجل 10 سنوات إلى 5.15%، مقارنة مع 4.85% قبل أكثر من أسبوع بقليل.
🧠 نظرة مُركّب: يعكس صعود الدولار ارتفاع جاذبية العوائد الأميركية مقارنة بالعملات الرئيسية الأخرى. ويظل مستوى 160 ينًا للدولار مهمًا بسبب حساسيته لاحتمالات التدخل الياباني، بينما قد يؤدي استمرار ارتفاع العوائد الأميركية إلى مزيد من الضغوط على العملات والأسواق الناشئة والأصول المقومة بالدولار.
₿ بيتكوين تهبط إلى 68.5 ألف دولار وأسهم العملات الرقمية تتراجع
واصلت بيتكوين (BTC-USD – Bitcoin) انخفاضها خلال جلسة الجمعة، مع استمرار الضغوط على الأصول عالية المخاطر.
وتراجعت العملة الرقمية بنسبة 4.22% إلى نحو 68,467.26 دولارًا، بعدما تداولت خلال الجلسة قرب 68,300 دولار.
وبذلك انخفضت بيتكوين بنحو 30% مقارنة بقمتها السنوية القريبة من 97,000 دولار المسجلة في يناير.
كما تراجعت إيثريوم (ETH-USD – Ethereum) بنسبة 4.02% إلى نحو 1,934.86 دولارًا.
وامتدت الخسائر إلى أسهم الشركات المرتبطة بسوق العملات الرقمية:
ستراتيجي (MSTR – Strategy): تراجع بنحو 5%، مع استمرار الضغوط المرتبطة باحتمال استبعاد الشركة من بعض المؤشرات.
روبن هود (HOOD – Robinhood Markets): انخفاض بنحو 5%.
كوين بيس (COIN – Coinbase Global): تراجع بنحو 3%.
سيركل (CRCL – Circle Internet Group): انخفاض بنحو 3%.
وتأتي هذه الخسائر بالتزامن مع ارتفاع عوائد السندات الأميركية وصعود الدولار، ما يزيد الضغوط على الأصول التي تعتمد بدرجة كبيرة على السيولة وشهية المخاطرة.
🧠 نظرة مُركّب: يعكس تراجع بيتكوين إلى نحو 68.5 ألف دولار استمرار ارتباط العملات الرقمية بظروف السيولة العالمية. وقد يؤدي ارتفاع الدولار والعوائد إلى تقليل جاذبية المضاربة، بينما قد تزيد خسائر الشركات المرتبطة بالعملات الرقمية من حدة التقلبات في القطاع.
🤖 نتائج إنفيديا وطرح أنثروبيك يضعان طفرة الذكاء الاصطناعي أمام اختبار حاسم
تستعد الأسواق لأسبوع بالغ الأهمية بالنسبة لقطاع الذكاء الاصطناعي، مع اقتراب حدثين رئيسيين قد يؤثران في اتجاه الأسهم والتقييمات.
أولًا: نتائج إنفيديا يوم الثلاثاء 17 نوفمبر
من المقرر أن تعلن إنفيديا (NVDA – Nvidia) نتائج الربع الثالث من سنتها المالية بعد إغلاق السوق يوم الثلاثاء 17 نوفمبر 2026.
ويتوقع المحللون إيرادات تتراوح بين 109 مليارات دولار و109.5 مليار دولار، مقارنة بتوجيهات الشركة السابقة البالغة 108 مليارات دولار.
كما تشير تقديرات فيزيبل ألفا (Visible Alpha) إلى صافي دخل متوقع يقارب 60.8 مليار دولار، بينما تتوقع بيانات LSEG نمو الأرباح بنحو 90%.
وستكون هذه النتائج أول اختبار مالي كبير للشركة بعد استقالة هوانغ وتولي كوليت كريس القيادة المؤقتة.
وسيركز المستثمرون على توقعات الإيرادات والهوامش، واستمرار الإنفاق على مراكز البيانات، وخطط إطلاق المنتجات الجديدة، ومدى استقرار علاقات إنفيديا مع العملاء والشركاء.
وتشير تقديرات مستمدة من أسعار عقود الخيارات إلى أن سهم إنفيديا قد يتحرك بنحو 9% صعودًا أو هبوطًا بحلول نهاية الأسبوع المقبل.
واستنادًا إلى السعر المرجعي المستخدم في الحسابات، قد يعني ذلك تحرك السهم فوق 185 دولارًا أو دون 155 دولارًا، دون أن يمثل ذلك توقعًا مؤكدًا للاتجاه.
ثانيًا: طرح أنثروبيك يوم الخميس 19 نوفمبر
من المتوقع أن يبدأ تداول أسهم أنثروبيك (Anthropic)، المطورة لمساعد الذكاء الاصطناعي كلود (Claude)، يوم الخميس 19 نوفمبر 2026.
وقد تصل القيمة السوقية المستهدفة للشركة إلى 1.4 تريليون دولار، مع سعي الشركة وبعض المستثمرين إلى جمع ما يصل إلى 64.4 مليار دولار من بيع 825 مليون سهم.
ويأتي الطرح بعد الاكتتاب العام لشركة سبيس إكس (SPCX – SpaceX) في يونيو، الذي جمع نحو 75 مليار دولار عند تقييم يقارب 1.75 تريليون دولار.
وكان سهم سبيس إكس قد شهد تقلبات ملحوظة منذ الطرح، إذ تداول مؤخرًا قرب 139 دولارًا مقارنة بسعر اكتتاب بلغ 135 دولارًا، بعدما هبط إلى نحو 105 دولارات في أغسطس.
ويرى بعض الاستراتيجيين أن أداء طرح أنثروبيك قد يوفر مؤشرًا مباشرًا على شهية المستثمرين تجاه شركات الذكاء الاصطناعي، خصوصًا بعد موجة التراجع الأخيرة في أسهم القطاع.
🧠 نظرة مُركّب: يمثل الأسبوع المقبل اختبارًا مزدوجًا لقطاع الذكاء الاصطناعي. فنتائج إنفيديا ستختبر قوة الطلب والربحية لدى المورد الأهم للمعالجات، بينما سيكشف طرح أنثروبيك عن استعداد المستثمرين لتمويل شركات تطوير النماذج بتقييمات مرتفعة. وقد يؤدي نجاح الحدثين إلى دعم الثقة بالقطاع، بينما قد تؤدي خيبة الأمل في أحدهما إلى زيادة الضغوط على الأسهم المرتبطة بالذكاء الاصطناعي.
🛒 مبيعات التجزئة ومحضر الفيدرالي ونتائج المتاجر الكبرى تحت المجهر
لن تقتصر أحداث الأسبوع المقبل على قطاع التكنولوجيا، إذ يترقب المستثمرون مجموعة من البيانات الاقتصادية ونتائج الشركات الاستهلاكية.
ومن أبرز الأحداث المرتقبة:
الثلاثاء 17 نوفمبر: صدور بيانات مبيعات التجزئة الأميركية (Retail Sales)، التي ستوفر مؤشرات على قوة الإنفاق الاستهلاكي.
الثلاثاء 17 نوفمبر: إعلان نتائج إنفيديا (NVDA) بعد إغلاق السوق.
الأربعاء 18 نوفمبر: نشر محضر اجتماع الاحتياطي الفيدرالي (FOMC Minutes)، الذي قد يكشف مزيدًا من التفاصيل بشأن توجهات السياسة النقدية.
الخميس 19 نوفمبر: الموعد المتوقع لبدء تداول أسهم أنثروبيك (Anthropic).
كما يتضمن الأسبوع نتائج عدد من كبار تجار التجزئة، من بينهم:
وسيبحث المستثمرون عن إشارات بشأن قدرة المستهلك الأميركي على مواصلة الإنفاق في ظل ارتفاع أسعار الوقود وتكاليف الاقتراض.
كما ستساعد نتائج هذه الشركات على تقييم مدى تأثير التضخم على المبيعات والهوامش وسلوك المستهلكين.
🧠 نظرة مُركّب: قد تكشف بيانات مبيعات التجزئة ونتائج الشركات الاستهلاكية ما إذا كانت الضغوط التضخمية بدأت تؤثر بصورة أعمق على الطلب. وإذا أظهرت النتائج تباطؤًا واضحًا بالتزامن مع استمرار التضخم المرتفع، فقد تواجه الأسواق مخاوف متزايدة من اجتماع ضعف النمو مع تشديد السياسة النقدية.
📌 الخلاصة لمتابعي مُركّب
أنهت وول ستريت جلسة الجمعة 13 نوفمبر 2026 على أداء متباين، مع تراجع S&P 500 بنسبة 0.40% إلى 7,561.67 نقطة، وانخفاض ناسداك بنسبة 0.91% إلى 25,136.27 نقطة، مقابل ارتفاع داو جونز بنسبة 0.10% إلى 52,347.55 نقطة.
ورغم خسائر الجمعة، سجلت المؤشرات مكاسب أسبوعية بلغت 2.51% لمؤشر S&P 500، و2.27% لناسداك، و2.07% لداو جونز، لتنهي سلسلة خسائر استمرت 4 أسابيع في المؤشرين الأولين.
وتصدر قطاع أشباه الموصلات الخسائر، بعدما تراجع سهم إنفيديا (NVDA) بنحو 2%، ليرفع خسائره الأسبوعية إلى 13%، وسط تراجع القيمة السوقية للشركة من نحو 5.8 تريليون دولار إلى 3.9 تريليون دولار منذ أوائل أكتوبر.
كما هبط سهم AMD بنسبة 8.8%، وتراجع Broadcom بنسبة 4.8%، وانخفض مؤشر فيلادلفيا لأشباه الموصلات بنسبة 3.4%.
وفي الاقتصاد الكلي، ارتفع التضخم السنوي لأسعار المنتجين إلى 6.5%، ما عزز توقعات رفع الفائدة الأميركية في ديسمبر، ودفع عائد السندات لأجل 10 سنوات إلى 5.15%.
وفي أسواق العملات، ارتفع مؤشر الدولار (DXY) إلى 103.37 نقطة، بينما اقترب الدولار مقابل الين (USD/JPY) من مستوى 160 ينًا.
أما بيتكوين (BTC-USD)، فقد تراجعت إلى نحو 68,467 دولارًا، بالتزامن مع انخفاض أسهم الشركات المرتبطة بالعملات الرقمية.
الخلاصة الاستثمارية: تشير مكاسب المؤشرات الأسبوعية إلى استمرار محاولات التعافي، لكن تراجع أسهم الرقائق وارتفاع العوائد وضعف اتساع السوق يعكس استمرار المخاطر. وستكون نتائج إنفيديا وطرح أنثروبيك وبيانات الاستهلاك الأميركي عوامل رئيسية في تحديد اتجاه الأسواق خلال الأسبوع المقبل.
🔮 النظرة المستقبلية
السيناريو الإيجابي:
قد تستعيد الأسواق زخمها إذا أعلنت إنفيديا (NVDA) نتائج قوية وتوجيهات مطمئنة، بالتزامن مع نجاح الطرح العام لشركة أنثروبيك (Anthropic) وتحسن شهية المستثمرين تجاه قطاع الذكاء الاصطناعي.
كما قد يساعد استقرار عوائد السندات وصدور بيانات استهلاك متماسكة على دعم الأسهم، خصوصًا إذا تراجعت المخاوف بشأن وتيرة رفع الفائدة.
السيناريو الأساسي:
قد تستمر التقلبات مع بقاء المؤشرات الأميركية مدعومة بمكاسبها الأسبوعية، مقابل استمرار الضغوط الانتقائية على أسهم التكنولوجيا والشركات كثيفة الإنفاق الرأسمالي.
وفي هذا السيناريو، قد تبقى عوائد السندات مرتفعة نسبيًا، مع استمرار توقعات رفع الفائدة في ديسمبر.
كما قد تشهد أسهم الذكاء الاصطناعي تحركات حادة حول نتائج إنفيديا وطرح أنثروبيك، دون أن يتحدد اتجاه مستدام بصورة فورية.
السيناريو السلبي:
إذا جاءت نتائج إنفيديا أو توجيهاتها دون التوقعات، أو واجه طرح أنثروبيك طلبًا ضعيفًا، فقد تتسع الضغوط على قطاع الذكاء الاصطناعي.
كما أن استمرار ارتفاع التضخم وعوائد السندات قد يؤدي إلى إعادة تسعير إضافية لأسهم النمو، مع احتمال امتداد الخسائر إلى العملات الرقمية والأسواق العالمية.
وقد تتفاقم المخاطر إذا أظهرت بيانات مبيعات التجزئة ضعفًا في الإنفاق الاستهلاكي، ما يزيد المخاوف بشأن النمو الاقتصادي.
أبرز المؤشرات والأسهم والأصول التي ينبغي مراقبتها:
- ستاندرد آند بورز 500 ($$^GSPC): مستوى الإغلاق عند 7,561.67 نقطة.
- ناسداك المركب ($$^IXIC): مستوى 25,136.27 نقطة.
- داو جونز ($$^DJI): مستوى 52,347.55 نقطة.
- راسل 2000 ($$^RUT): مستوى 2,790.49 نقطة.
- إنفيديا (NVDA): نتائج 17 نوفمبر وتوقعات تحرك السهم بنحو 9%.
- أدفانسد مايكرو ديفايسز (AMD): خسائر الجلسة البالغة 8.8%.
- برودكوم (AVGO): تراجع 4.8%.
- آرم هولدينغز (ARM): تطورات البحث عن قيادة دائمة لإنفيديا.
- كورويف (CRWV): خسائر 6%.
- نيبيوس (NBIS): خسائر 10%.
- آيرين (IREN): انخفاض 6.7%.
- أبلايد ديجيتال (APLD): انخفاض 5.8%.
- سيسكو (CSCO): تراجع 6% رغم النتائج القوية.
- أبل (AAPL): إغلاق قياسي جديد.
- ميتا (META): ارتفاع 3%.
- أنثروبيك (Anthropic): الطرح المتوقع في 19 نوفمبر.
- مؤشر الدولار (DXY): مستوى 103.37 نقطة.
- الدولار مقابل الين (USD/JPY): مستوى 159.70 ينًا.
- عائد سندات الخزانة لأجل 10 سنوات: مستوى 5.15%.
- بيتكوين (BTC-USD): التداول قرب 68,467 دولارًا.
- إيثريوم (ETH-USD): التداول قرب 1,934.86 دولارًا.
- خام غرب تكساس (CL=F – WTI): التداول قرب 89.05 دولارًا للبرميل.
- الذهب (GC=F – Gold Futures): التداول قرب 3,875 دولارًا للأونصة.
🧠 نظرة مُركّب: تتجه الأسواق إلى أسبوع قد يعيد تحديد تقييمات قطاع الذكاء الاصطناعي ومسار توقعات الفائدة. فنتائج إنفيديا ستختبر قوة النمو والقدرة على إدارة مرحلة ما بعد هوانغ، بينما سيقيس طرح أنثروبيك شهية المستثمرين تجاه الشركات التي تتطلب تمويلًا ضخمًا. وفي الوقت نفسه، ستحدد بيانات الاستهلاك ومحضر الفيدرالي ما إذا كانت العوائد المرتفعة ستظل عامل ضغط على الأسهم.
🔍 للمستثمر الذكي فقط
تكشف جلسة الجمعة عن أهمية التمييز بين تحسن المؤشرات الرئيسية وتحسن السوق بصورة شاملة.
فرغم ارتفاع S&P 500 بنسبة 2.51% خلال الأسبوع، سجل ناسداك نحو 340 قاعًا جديدًا مقابل 37 قمة جديدة خلال جلسة الجمعة، ما يشير إلى استمرار ضعف شريحة واسعة من الأسهم.
كما أن خسارة إنفيديا (NVDA) نحو 1.9 تريليون دولار من قيمتها السوقية منذ أوائل أكتوبر توضح مدى حساسية التقييمات المرتفعة للتغيرات في الثقة والقيادة والتوقعات المستقبلية.
لكن تقييم إنفيديا يجب ألا يعتمد على حركة السهم وحدها، بل على قدرتها على الحفاظ على نمو الإيرادات والهوامش وعلاقات العملاء خلال مرحلة انتقال القيادة.
وفي قطاع الذكاء الاصطناعي، قد يكشف أداء طرح أنثروبيك عن مدى استعداد المستثمرين للاستمرار في تمويل الشركات مرتفعة التقييم، بينما ستوفر نتائج الشركات المرتبطة بمراكز البيانات مؤشرات إضافية على استدامة الطلب.
أما ارتفاع عائد سندات الخزانة لأجل 10 سنوات إلى 5.15%، فيجعل تكلفة رأس المال عنصرًا أساسيًا في تقييم الأسهم، خصوصًا الشركات التي تعتمد على تمويل توسعات كبيرة.
النهج الأكثر انضباطًا يتمثل في مراقبة جودة الأرباح والتدفقات النقدية واتساع السوق وتوقعات الفائدة، مع تجنب الاعتماد على المكاسب الأسبوعية وحدها بوصفها دليلًا على انتهاء التصحيح.