أمفينول… نمو قوي، لكن كم ندفع مقابل كل دولار ربح؟ 🔌
بقلم مركب | 22 أكتوبر 2026
أمفينول لا تصنع رقائق الذكاء الاصطناعي، لكنها تصنع موصلات وكابلات تنقل البيانات والطاقة بين الأجهزة. يشتريها مصنّعو معدات مراكز البيانات والسيارات والطائرات وغيرها. كلما زادت الحاجة إلى اتصال أسرع وأكثر موثوقية، اتسعت الفرصة أمام الشركة. تعريف الشركة
في تغطيتنا السابقة شرحنا جودة أعمال أمفينول وتوسعها. اليوم نطرح سؤالًا أدق: كم من النمو يأتي من الأعمال نفسها، وكم اشترته الشركة بالمال؟ ثم، هل يترك سعر السهم مساحة كافية للمستثمر؟
نرى أن قوة الشركة واضحة، لكن جاذبية السهم تحتاج إلى نمو مستمر وتحسن في النقد. ولا يكفي أن نجد سعرًا أقل من تقدير القيمة العادلة لنعتبر الشراء مريحًا.
📈 نمو حقيقي… وليس كله من الاستحواذات
بلغت مبيعات الربع الثاني 2026 نحو 8.76 مليار دولار، بزيادة 55%. وباستبعاد الاستحواذات وتغير العملات، نما النشاط 30%. هذا نمو قوي بحد ذاته؛ لكن لا يصح افتراض تكرار نسبة 55% من العملاء الحاليين وحدهم. نتائج الشركة
للاستحواذات دور كبير. ففي يناير دفعت أمفينول نحو 10.5 مليارات دولار لشراء أعمال الاتصال والكابلات CCS. هذه الصفقة توسع المنتجات والعملاء فورًا، لكنها تستهلك نقدًا كان يمكن استخدامه لتقليل الدين أو إعادته للمساهمين. إفصاح إتمام الصفقة
ثمن الاستحواذ يُدفع الآن، أما فائدته فتأتي من الأرباح والنقد في السنوات التالية. لذلك لا تكفي زيادة المبيعات للحكم على نجاح الصفقة؛ يجب أن تكون عوائدها مناسبة للمبلغ المدفوع وتكلفة تمويله.
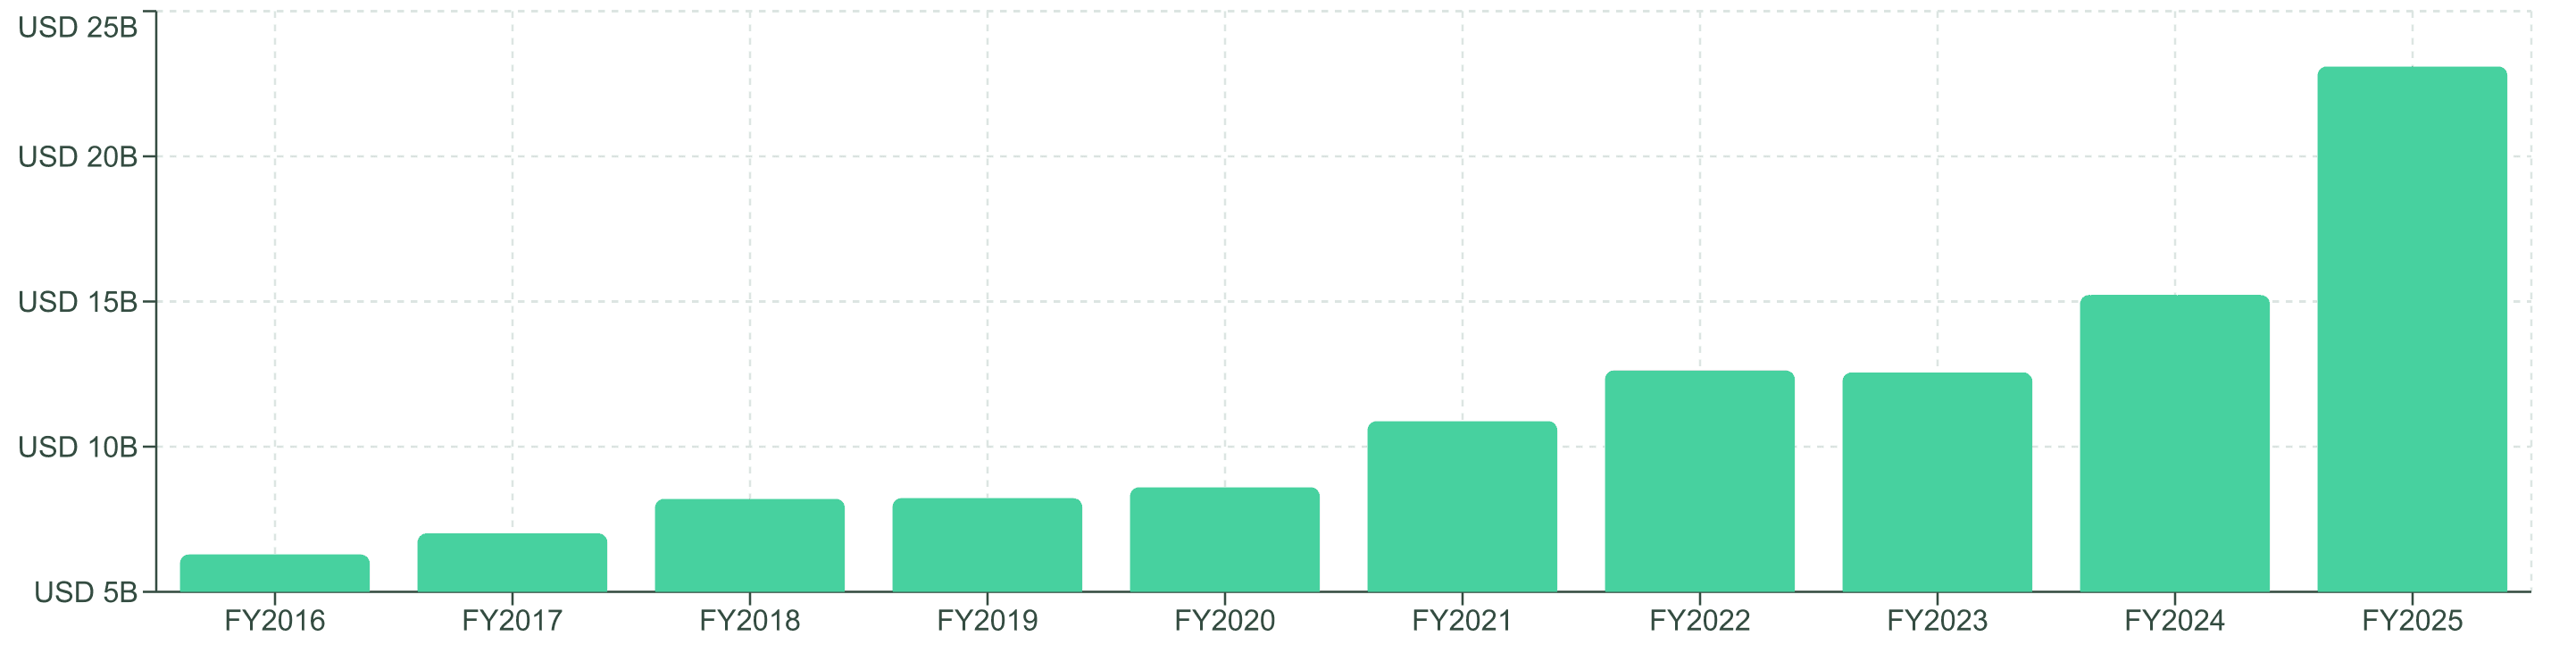
إيرادات أمفينول السنوية — من رسوم مركب، التُقط في 22 أكتوبر 2026. B تعني مليار دولار. يبدأ محور الرسم من 5 مليارات، وليس صفرًا. هذه سنوات مكتملة، ولا يشمل الرسم نتائج 2026 الجزئية.
💰 أين ذهب النقد؟
في النصف الأول 2026 دخل من التشغيل 2.68 مليار دولار. وبعد الإنفاق على المعدات والمنشآت، بقي نحو 2.03 مليار، قبل شراء الشركات والتوزيعات وإعادة شراء الأسهم. في المقابل، بلغت مدفوعات الاستحواذات الصافية 10.68 مليارات.
وبنهاية يونيو بلغت الديون 18.81 مليار دولار، مقابل 5.42 مليارات نقدًا واستثمارات قصيرة الأجل. كذلك استهلكت التغيرات في رأس المال العامل 1.18 مليار: أموال مرتبطة بالمخزون والتحصيل والسداد أثناء تشغيل الأعمال. القوائم المالية للنصف الأول
المعنى بسيط: الشركة تولّد نقدًا، لكن التوسع الكبير يحتاج إلى تمويل إضافي. وقد يعود جزء من النقد المرتبط بالتشغيل عند التحصيل؛ لذلك لا نعدّه خسارة تلقائية، ولا نتجاهله.
وللمساهم نقطة أخرى: رغم شراء أسهم بقيمة 386 مليون دولار خلال النصف الأول، زاد متوسط عدد الأسهم المستخدم لحساب الربح، مع احتساب الأسهم المحتملة من الخيارات وغيرها، بنحو 1.6% سنويًا. أي إن إعادة الشراء لم تمنع زيادة عدد الحصص التي تتقاسم الأرباح. بيانات الأسهم والتدفقات
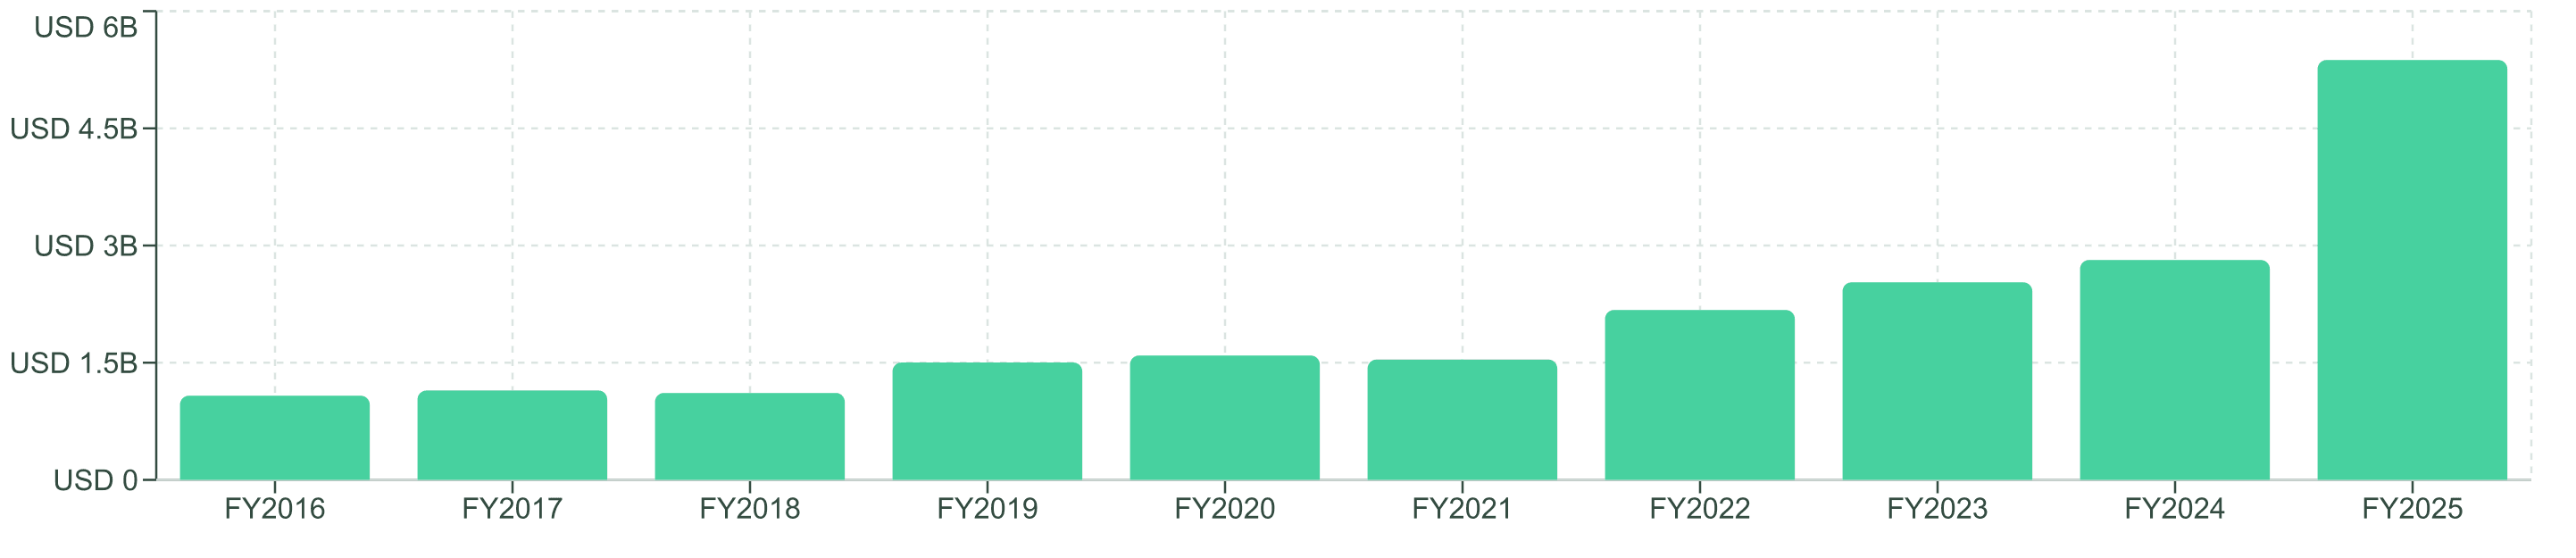
النقد الناتج من التشغيل سنويًا — من رسوم مركب، التُقط في 22 أكتوبر 2026. B تعني مليار دولار. هذا النقد قبل الإنفاق الرأسمالي والاستحواذات؛ لذلك لا يمثل كله مالًا متاحًا للمساهم. الرسم ينتهي عند 2025.
🔎 قبل التقييم: السهم تغيّر، والشركة لم تتضاعف
جزّأت أمفينول السهم إلى سهمين في سبتمبر. من كان يملك سهمًا أصبح يملك سهمين، مع تعديل السعر وربح السهم بالنسبة نفسها. مثل تقسيم الحصة نفسها إلى جزأين: عدد الأسهم يزيد، لكن نسبة ملكيتك في الشركة لا تتغير.
وبعد التجزئة، أصبح توجيه الإدارة لربح السهم المعدل في الربع الثالث 0.70–0.71 دولار. لذلك لا نقارن السعر الحالي بأرباح السهم القديمة قبل التجزئة. و«الربح المعدل» يستبعد بنودًا محاسبية تحددها الشركة، ولا يساوي النقد المتاح للتوزيع. إعلان التجزئة والتوجيه المعدّل
⚖️ هل السعر يترك فرصة واضحة؟
ظهر السهم عند 77.04 دولار قبل الافتتاح أثناء مراجعتنا في 22 أكتوبر. هذا سعر إرشادي متحرك، وليس سعر إغلاق. صفحة أمفينول في مركب
لنختبر السعر بطريقة مفهومة. إذا تكرر متوسط ربح الربع الثالث المتوقع، 0.705 دولار، طوال أربعة أرباع، نحصل على 2.82 دولار للسهم. هذا افتراض لتثبيت وتيرة الأرباح، وليس توقع الشركة للعام كاملًا.
عند السعر المرجعي، يدفع المستثمر قرابة 27 ضعفًا لهذه الأرباح السنوية الافتراضية: نحو 27 دولارًا مقابل كل دولار ربح سنوي.
كيف تتغير الصورة إذا تغيّر السعر الذي يقبل المستثمرون دفعه مقابل الأرباح نفسها؟
| مضاعف الربح الافتراضي | السعر الناتج عند ربح 2.82 دولار | الفرق عن 77.04 دولار |
|---|---|---|
| 20 مرة: اختبار تراجع الثقة بالنمو | 56.40 دولار | انخفاض 27% تقريبًا |
| 25 مرة | 70.50 دولار | انخفاض 8% تقريبًا |
| 30 مرة: استمرار التسعير المرتفع للنمو | 84.60 دولار | ارتفاع 10% تقريبًا |
هذه حسابات حساسية من مركب، وليست ثلاثة أهداف سعرية أو تقييمًا كاملًا للشركة. اخترنا مضاعفات مختلفة لنكشف أثر تغير توقعات المستثمرين؛ ولم نفترض أن مضاعفًا منها هو السعر الصحيح حتمًا.
وفي بطاقة السهم لدينا تقدير قيمة عادلة يبلغ 100 دولار. لفهم ما يتطلبه هذا الرقم، فإنه يعادل نحو 35.5 ضعفًا لوتيرة الأرباح الافتراضية أعلاه. أو يحتاج إلى ربح سنوي يقارب 3.33 دولارات إذا استخدمنا مضاعف 30 مرة، أي أعلى بنحو 18% من تلك الوتيرة.
هذا اختبار لفهم الرقم، وليس شرحًا لطريقة حساب بطاقة التقييم. قوة النمو قد تدعم سعرًا أعلى، لكن الحساب يوضح لماذا لا نعامل الفارق عن 100 دولار كربح مضمون.
🧠 نظرة مركب: متفائلون بالأعمال، وأكثر تحفظًا على هامش الأمان
أقوى حجة لصالح أمفينول هي أن الطلب على منتجاتها ينمو سريعًا، وأن توسع البنية الرقمية يمنحها فرصة تتجاوز صفقة واحدة. وأقوى اعتراض على تحفظنا هو أن الأرباح قد ترتفع أسرع من افتراض تثبيت الوتيرة؛ حينها يبدو السعر الحالي أقل تكلفة.
لكن المنافسة من شركات مثل TE Connectivity وMolex تعني أن العملاء لديهم بدائل. وإذا تباطأ إنفاقهم أو ضغطوا على الأسعار، قد يتباطأ الربح بينما تبقى أعباء التمويل. التقرير السنوي والمخاطر
في النتائج المقبلة، المقررة في 28 أكتوبر، نتابع ثلاثة أمور: استمرار نمو الأعمال بعيدًا عن الاستحواذات، تحسن تحويل الأرباح إلى نقد، وتقدم أرباح السهم مع ضبط الدين. موعد النتائج
موقفنا: أمفينول شركة تستحق المتابعة، لكن السعر المرجعي لا يقدم لنا وحده دليلًا كافيًا على فرصة منخفضة المخاطر. سنصبح أكثر ارتياحًا إذا دعمت النتائج نمو الربح والنقد لكل سهم، أو منحنا السعر مساحة أكبر لاحتمال التباطؤ.
صورة الغلاف: موصلات أمفينول في معرض Computex 2025 — تصوير 4300streetcar، بترخيص CC BY 4.0.
