العقود الآجلة الأميركية متباينة مع بقاء عائد السندات لأجل 10 سنوات فوق 5.2% 📊📈
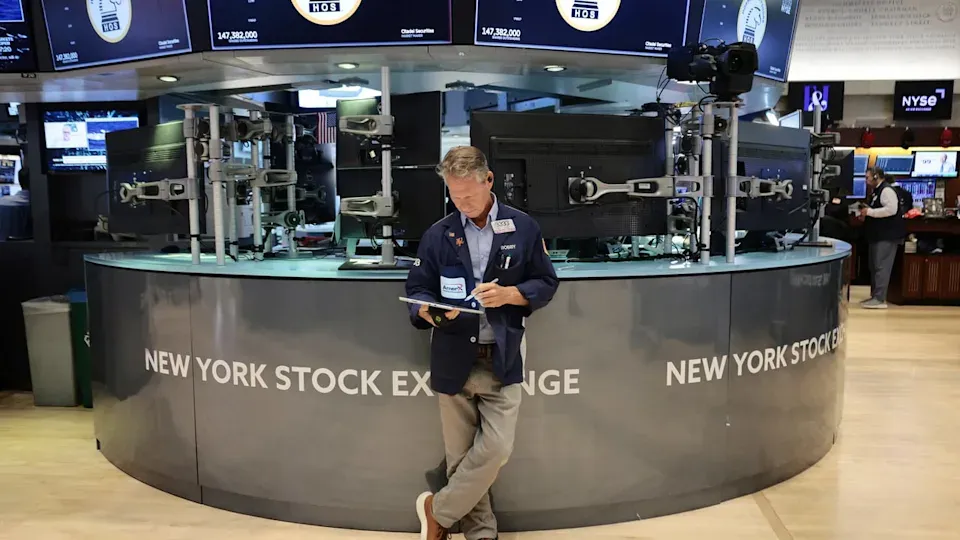
تحركت العقود الآجلة للأسهم الأميركية بصورة متباينة صباح الثلاثاء، مع بقاء عوائد سندات الخزانة قرب أعلى مستوياتها في نحو عقدين، بعد جلسة شهدت خسائر واسعة للأسهم الاثنين.
تراجعت العقود الآجلة لمؤشر داو جونز (DJI – Dow Jones Industrial Average) بنحو 31 نقطة أو 0.1%، بينما ارتفعت عقود ناسداك 100 (NDX – Nasdaq 100) بنحو 0.1%، وسجلت عقود S&P 500 (SPX – S&P 500) ارتفاعًا هامشيًا.
ويأتي ذلك بعد جلسة صعبة الاثنين، خسر خلالها داو جونز أكثر من 300 نقطة، بينما أغلق S&P 500 منخفضًا 0.8%، وتراجع ناسداك المركب (IXIC – Nasdaq Composite) بنحو 0.9%.
ويبقى الضغط الأكبر قادمًا من سوق السندات، حيث أنهى عائد سندات الخزانة الأميركية لأجل 10 سنوات جلسة الاثنين عند 5.241%، وهو أعلى مستوى في 19 عامًا، قبل أن يتجاوز 5.26% صباح الثلاثاء ثم يتراجع قليلًا.
🧠 نظرة مُركّب: الأسهم تواجه معادلة صعبة: الاقتصاد لا يزال قويًا بما يكفي لإبقاء مخاوف التضخم حاضرة، لكن هذه القوة نفسها تدفع العوائد إلى مستويات أعلى وتزيد تكلفة رأس المال. لذلك أصبحت حركة سوق السندات من أهم المتغيرات التي تحدد شهية المخاطرة في الأسهم.
📈 عائد 10 سنوات يبقى فوق 5.2%
استقر عائد سندات الخزانة الأميركية لأجل 10 سنوات صباح الثلاثاء قرب 5.234%، بعد إغلاق الاثنين عند 5.241%.
وكان العائد قد تجاوز 5.26% في التعاملات المبكرة، ليبقى قريبًا من أعلى مستوياته منذ 2007.
أما عائد سندات الخزانة لأجل 30 عامًا، والذي عاد مؤخرًا إلى مستويات لم تشهدها السوق منذ نحو 2004، فتراجع بنحو نقطة أساس واحدة إلى 5.549%.
ويعكس صعود العوائد مخاوف المستثمرين من أن استمرار التضخم عند مستويات مرتفعة قد يدفع الاحتياطي الفيدرالي Fed إلى تنفيذ زيادات إضافية في أسعار الفائدة.
🧠 نظرة مُركّب: تجاوز عائد 10 سنوات مستوى 5% ليس مجرد رقم نفسي. العوائد الحكومية تمثل مرجعًا لتسعير الأسهم والقروض والائتمان، ولذلك فإن بقاء عائد 10 سنوات قرب 5.2%–5.3% يرفع المنافسة التي تواجهها الأسهم لجذب رؤوس الأموال.
📉 الأسهم تحاول الاستقرار بعد خسائر الاثنين
جاءت التحركات المحدودة في العقود الآجلة بعد موجة بيع واسعة خلال جلسة الاثنين.
خسر داو جونز (DJI – Dow Jones Industrial Average) أكثر من 300 نقطة، بينما تراجع S&P 500 (SPX – S&P 500) بنحو 0.8%.
كما انخفض ناسداك المركب (IXIC – Nasdaq Composite) بنسبة 0.9%.
وتتعرض الأسهم لضغوط مع ارتفاع تكلفة الاقتراض وإعادة تسعير توقعات الفائدة، خصوصًا بالنسبة للشركات التي تعتمد تقييماتها بصورة أكبر على الأرباح والتدفقات النقدية المستقبلية.
🧠 نظرة مُركّب: استقرار العقود الآجلة لا يعني أن ضغط العوائد انتهى. السوق تحتاج إلى رؤية استقرار أكثر وضوحًا في السندات قبل أن يصبح من السهل على المستثمرين العودة إلى رفع تقييمات الأسهم.
💵 الدولار يستفيد من صعود العوائد
لم تقتصر آثار ارتفاع العوائد على سوق الأسهم.
فقد حصل الدولار الأميركي (USD – U.S. Dollar) على دعم واضح، وارتفع بنحو 1.5% أمام مجموعة من العملات الرئيسية منذ بداية سبتمبر، معوضًا تراجعًا استمر خلال الشهرين السابقين.
وتزيد العوائد الأميركية المرتفعة من جاذبية الأصول المقومة بالدولار، خصوصًا عندما تتسع الفجوة بين توقعات الفائدة في الولايات المتحدة والاقتصادات الكبرى الأخرى.
كما أن ارتفاع احتمالات تشديد السياسة النقدية الأميركية يعزز هذه المعادلة.
🧠 نظرة مُركّب: صعود الدولار والعوائد في الوقت نفسه يشير إلى أن الأسواق تعيد تسعير مسار الفائدة الأميركية، وليس مجرد التحول مؤقتًا نحو أصول الملاذ. استمرار هذه الحركة قد يزيد الضغط على الأسهم والأصول الحساسة للسيولة.
🛢️ النفط يتراجع مع تعافي صادرات الشرق الأوسط
أضافت أسعار النفط عنصرًا آخر إلى المشهد المتقلب الثلاثاء.
تجاوزت عقود خام برنت (BZ=F – Brent Crude Futures) مستوى $100 للبرميل في التعاملات المبكرة قبل أن تتراجع لاحقًا إلى أقل من $98.
وجاء التراجع بالتزامن مع تعافي تدفقات النفط من الشرق الأوسط، إذ وصلت الشحنات عبر مضيق هرمز والطرق البديلة إلى أقل قليلًا من 80% من مستوياتها الإقليمية قبل الحرب.
وساهم تحسن قدرة ناقلات النفط على المرور عبر مضيق هرمز واستخدام مسارات بديلة في زيادة التدفقات مقارنة بالمراحل السابقة من الاضطرابات.
ورغم التحسن، تبقى أسعار النفط عند مستويات مرتفعة بما يكفي لإبقاء مخاطر التضخم والطاقة حاضرة في حسابات المستثمرين.
🧠 نظرة مُركّب: تعافي صادرات النفط يمكن أن يوفر بعض الراحة للأسواق إذا تحول إلى اتجاه مستدام، لأن انخفاض أسعار الطاقة قد يخفف ضغوط التضخم ويقلص الحاجة إلى مزيد من رفع الفائدة. لكن التقلبات الجيوسياسية تعني أن هذا العامل يمكن أن يتغير بسرعة.
🏦 التضخم يعيد مخاوف رفع الفائدة
الارتفاع الأخير في عوائد السندات يعكس بصورة كبيرة تغير توقعات المستثمرين تجاه مسار السياسة النقدية الأميركية.
فالقلق يتمثل في أن التضخم المرتفع، مدعومًا جزئيًا بأسعار الطاقة، قد يجبر الاحتياطي الفيدرالي Fed على إبقاء السياسة النقدية أكثر تشددًا.
ولهذا أصبحت البيانات الاقتصادية الأميركية أكثر تأثيرًا في الأسواق، إذ يمكن لأي قراءة قوية للنشاط أو التضخم أن تعزز توقعات رفع الفائدة وتدفع العوائد إلى مستويات أعلى.
وفي المقابل، فإن ظهور علامات واضحة على تباطؤ التضخم أو سوق العمل قد يخفف الضغط عن السندات والأسهم.
🧠 نظرة مُركّب: العلاقة الحالية واضحة: التضخم المرتفع يزيد توقعات رفع الفائدة، ورفع الفائدة يدفع العوائد إلى الأعلى، والعوائد المرتفعة تضغط على تقييمات الأسهم. كسر هذه السلسلة يحتاج إلى بيانات اقتصادية تغير توقعات السوق بشأن السياسة النقدية.
📊 بيانات جديدة تحت المجهر الثلاثاء
تترقب الأسواق الثلاثاء تقريرين اقتصاديين يمكن أن يؤثرا في سوق السندات وتوقعات الفائدة.
الأول هو مؤشر ثقة المستهلك الأميركي لشهر سبتمبر Consumer Confidence Index.
والثاني هو تقرير فرص العمل ودوران العمالة لشهر أغسطس JOLTS – Job Openings and Labor Turnover Survey.
ومن المقرر صدور التقريرين في الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة.
وستكون بيانات فرص العمل مهمة بصورة خاصة لتقييم قوة سوق العمل ومدى استمرار الطلب على الموظفين، بينما توفر ثقة المستهلك إشارات حول قدرة الأسر على المحافظة على الإنفاق.
🧠 نظرة مُركّب: مع وصول العوائد إلى هذه المستويات، أصبحت حساسية السوق للمفاجآت الاقتصادية مرتفعة. البيانات الأقوى من المتوقع قد لا تكون إيجابية للأسهم إذا فسرتها السوق على أنها سبب إضافي لرفع الفائدة.
💼 UBS ترى مجالًا لمزيد من مكاسب الأسهم
رغم ضغوط السندات، لا تزال بعض المؤسسات ترى إمكانية استمرار مكاسب الأسهم.
وقال مارك هيفيل (Mark Haefele)، كبير مسؤولي الاستثمار في إدارة الثروات العالمية لدى UBS، إن المستثمرين ينبغي أن يظلوا مهيئين لاحتمال تحقيق الأسهم المزيد من المكاسب، مع وضع التنويع في قلب توزيع استثماراتهم.
كما لا تزال المؤسسة ترى أن أدوات الدخل الثابت Fixed Income جذابة.
وأشار إلى أهمية ضبط مخاطر الائتمان Credit Risk ومدة استحقاق السندات Duration بما يتناسب مع أهداف المستثمر والأفق الزمني للاستثمار.
🧠 نظرة مُركّب: ارتفاع العوائد يمثل ضغطًا على الأسهم، لكنه يجعل السندات نفسها أكثر جاذبية. وهذا يغير معادلة توزيع المحافظ، لأن المستثمر يستطيع الحصول على عوائد أعلى من أدوات الدخل الثابت دون تحمل مستوى المخاطر نفسه الموجود في الأسهم.
📌 الخلاصة لمتابعي مُركّب
- العقود الآجلة لـ داو جونز (DJI – Dow Jones Industrial Average) تراجعت 31 نقطة أو 0.1%.
- عقود ناسداك 100 (NDX – Nasdaq 100) ارتفعت بنحو 0.1%.
- عقود S&P 500 (SPX – S&P 500) سجلت ارتفاعًا هامشيًا.
- جلسة الاثنين شهدت خسارة داو جونز أكثر من 300 نقطة.
- S&P 500 أغلق منخفضًا 0.8%، بينما تراجع ناسداك المركب بنحو 0.9%.
- عائد سندات الخزانة الأميركية لأجل 10 سنوات أنهى الاثنين عند 5.241%، وهو أعلى مستوى في 19 عامًا.
- العائد تجاوز 5.26% صباح الثلاثاء قبل أن يستقر قرب 5.234%.
- عائد سندات 30 عامًا تراجع بنحو نقطة أساس واحدة إلى 5.549%.
- الدولار الأميركي (USD – U.S. Dollar) مرتفع بنحو 1.5% أمام العملات الرئيسية خلال سبتمبر.
- خام برنت (BZ=F – Brent Crude Futures) تجاوز $100 قبل أن يتراجع إلى أقل من $98.
- تدفقات النفط من الشرق الأوسط تعافت إلى أقل قليلًا من 80% من مستويات ما قبل الحرب.
- الأسواق تترقب مؤشر ثقة المستهلك وتقرير JOLTS في الساعة 10:00 صباحًا بتوقيت شرق الولايات المتحدة.
- UBS لا تزال ترى إمكانية لمزيد من مكاسب الأسهم، مع التأكيد على أهمية التنويع وجاذبية أدوات الدخل الثابت.
🧠 نظرة مُركّب: الصورة الحالية ليست سلبية بالكامل للأسهم، لكنها أصبحت أكثر حساسية للعوائد. بقاء عائد 10 سنوات أعلى من 5.2% يرفع العائد المطلوب من الأصول الخطرة، وبالتالي ستكون الشركات القادرة على تحقيق نمو أرباح قوي أكثر قدرة على تحمل هذه البيئة من الشركات التي تعتمد تقييماتها على توقعات بعيدة المدى.
🔮 نظرة مستقبلية
الاختبار المباشر للأسواق سيكون بيانات ثقة المستهلك وفرص العمل الثلاثاء، قبل انتقال التركيز إلى بيانات التضخم والوظائف الرئيسية لاحقًا هذا الأسبوع.
إذا أكدت البيانات استمرار قوة الاقتصاد وسوق العمل، فقد تبقى توقعات رفع الفائدة مرتفعة، ما يمكن أن يحافظ على عائد 10 سنوات فوق 5% ويواصل الضغط على تقييمات الأسهم.
أما إذا بدأت البيانات في إظهار تباطؤ واضح بالتزامن مع انخفاض أسعار النفط، فقد تتراجع مخاوف التضخم وتجد سوق السندات مساحة للتعافي، وهو ما يمكن أن يمنح الأسهم دعمًا.
وفي الوقت نفسه، سيكون مسار تدفقات النفط من الشرق الأوسط عاملًا مهمًا، إذ إن استمرار تعافي الصادرات قد يساعد في تخفيف أحد أكبر مصادر الضغط التضخمي الأخيرة.
🧠 نظرة مُركّب: المفتاح للأسهم حاليًا ليس النفط أو العوائد بصورة منفصلة، بل العلاقة بينهما وبين توقعات الفائدة. انخفاض مستدام للطاقة والعوائد قد يفتح الباب أمام تحسن أوسع في السوق، بينما بقاء العوائد قرب أعلى مستوياتها في نحو عقدين سيبقي المستثمرين أكثر انتقائية.