العقود الآجلة الأميركية متباينة بعد ثالث أسبوع من المكاسب لـ S&P 500 وناسداك.. وأسهم الذاكرة تقود الصعود 📊💾
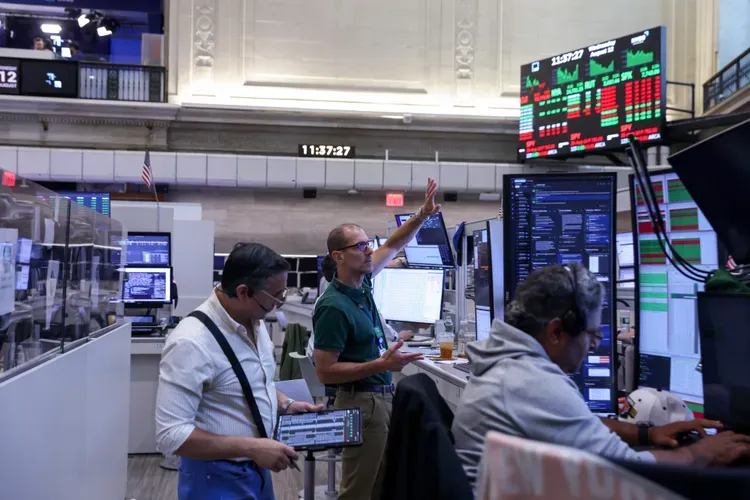
تحركت العقود الآجلة للأسهم الأميركية بشكل متباين صباح الإثنين 17 أغسطس 2026، بعد أن أنهى مؤشرا S&P 500 وNasdaq Composite الأسبوع الماضي على مكاسب للأسبوع الثالث على التوالي، بينما قادت أسهم الذاكرة والرقائق مكاسب ما قبل الافتتاح.
وارتفعت العقود الآجلة لمؤشر Nasdaq 100 بنسبة 0.5%، وصعدت عقود S&P 500 بنسبة 0.1%، بينما تراجعت عقود Dow Jones Industrial Average بنسبة 0.2%.
🧠 نظرة مُركّب: الزخم الإيجابي لا يزال حاضرًا في التكنولوجيا، لكن ضعف مبيعات التجزئة أعاد التساؤلات حول قوة المستهلك الأميركي.
📉 مبيعات التجزئة تضغط على الأسواق
أنهت المؤشرات الأميركية الرئيسية جلسة الجمعة على انخفاض، لكن S&P 500 وNasdaq Composite تمكنا من تحقيق مكاسب أسبوعية للأسبوع الثالث على التوالي، بينما أنهى Dow Jones Industrial Average سلسلة مكاسب استمرت أسبوعين.
وجاء الضغط بعد تراجع مبيعات التجزئة الأميركية بنسبة 0.6% خلال يوليو، في حين كانت توقعات الاقتصاديين تشير إلى ارتفاع بنسبة 0.1%.
ويتجه اهتمام المستثمرين هذا الأسبوع إلى نتائج عدد من أكبر شركات التجزئة الأميركية، والتي ستوفر قراءة إضافية حول قوة الإنفاق الاستهلاكي.
ومن أبرزها:
🧠 نظرة مُركّب: بعد مفاجأة مبيعات التجزئة السلبية، ستصبح نتائج كبار تجار التجزئة اختبارًا مباشرًا لمعرفة مدى قوة المستهلك الأميركي.
💾 أسهم الذاكرة تقود مكاسب ما قبل الافتتاح
تصدر قطاع الذاكرة مكاسب السوق، مع ارتفاع صندوق Roundhill Memory ETF (DRAM) بنسبة 4.5% قبل الافتتاح.
كما ارتفعت مجموعة من أبرز أسهم القطاع بنسب تراوحت بين 2.5% و4.5%، ومنها:
- Sandisk (SNDK)
- Western Digital (WDC)
- SK Hynix (SKHY)
- Micron Technology (MU)
- Seagate Technology (STX)
ويأتي هذا الصعود بعد فترة من التقلبات الحادة في أسهم الرقائق والذاكرة، وسط استمرار الرهانات على الطلب المرتبط بالبنية التحتية للذكاء الاصطناعي.
🧠 نظرة مُركّب: عودة السيولة إلى أسهم الذاكرة قد تكون إشارة مبكرة إلى تحسن شهية المستثمرين تجاه بعض أسهم الذكاء الاصطناعي بعد موجة التصحيح الأخيرة.
🤖 Bank of America يرى فرصًا في أسهم الذكاء الاصطناعي
يرى محللو Bank of America أن موجة التراجع الأخيرة في أسهم الذكاء الاصطناعي خلقت فرصًا للمستثمرين الباحثين عن تقييمات أكثر جاذبية.
وحدد البنك 16 شركة تراجعت بأكثر من 20% من أعلى مستوياتها خلال 52 أسبوعًا رغم تحسن توقعات أرباحها، معتبرًا أنها قد توفر فرص صعود جذابة على المدى المتوسط.
ومن بين الأسهم التي سلط البنك الضوء عليها:
ويرى البنك أن نمو الشركات المدرجة في قائمته قد يظل قويًا حتى 2027، رغم توقع بلوغ نمو إنفاق شركات التكنولوجيا الكبرى على الذكاء الاصطناعي ذروته خلال العام الحالي.
🧠 نظرة مُركّب: التصحيح الأخير بدأ يخلق فجوة بين أسعار بعض أسهم الذكاء الاصطناعي وتوقعات أرباحها، وهو ما قد يعيد المستثمرين الانتقائيين إلى القطاع.
🚀 Broadcom وSpaceX يتحركان قبل الافتتاح
تحركت أسهم شركات التكنولوجيا العملاقة بشكل متباين، بينما ارتفع سهم Broadcom (AVGO) بنحو 1% قبل الافتتاح، بعد أن هبط بنحو 6% في جلسة الجمعة.
وتبلغ القيمة السوقية للشركة نحو $1.9 تريليون، ما يجعلها سادس أكبر شركة مدرجة عالميًا من حيث القيمة السوقية.
كما ارتفع سهم SpaceX (SPCX) بشكل طفيف قبل الافتتاح، بعدما أنهى جلسة الجمعة منخفضًا بنسبة 1%، ولا يزال يتداول دون سعر الافتتاح البالغ $150 في يوم الطرح العام الأولي قبل نحو شهرين.
🧠 نظرة مُركّب: ارتدادات أسهم التكنولوجيا بعد التصحيح ستكون اختبارًا مهمًا لمعرفة ما إذا كانت موجة البيع الأخيرة مؤقتة أم بداية لإعادة تقييم أوسع للقطاع.
🏦 الدولار يتراجع مع انخفاض احتمالات رفع الفائدة
تراجع مؤشر الدولار الأميركي بنسبة 0.2% إلى 99.48، مسجلًا مستوى قريبًا من أدنى مستوياته في نحو 3 أشهر.
ويأتي ذلك مع تراجع توقعات رفع الاحتياطي الفيدرالي للفائدة خلال الاجتماع المقبل، إذ تشير أداة FedWatch التابعة لـ CME Group إلى احتمال يبلغ نحو 31% فقط لرفع أسعار الفائدة.
وفي سوق السندات، استقر العائد على سندات الخزانة الأميركية لأجل 10 سنوات قرب 4.69%، منخفضًا بأقل من نقطة أساس واحدة عن إغلاق الجمعة.
🧠 نظرة مُركّب: انخفاض احتمالات رفع الفائدة يوفر دعمًا لأسهم النمو، لكنه يعكس أيضًا مخاوف متزايدة بشأن تباطؤ الاقتصاد الأميركي.
🛢️ النفط يرتفع مع تعثر محادثات مضيق هرمز
ارتفعت أسعار النفط بشكل محدود مع ظهور إشارات على تعثر المحادثات بين الولايات المتحدة وإيران بشأن إعادة فتح حركة الملاحة بالكامل عبر مضيق هرمز.
وسجلت الأسعار:
- خام WTI ارتفاعًا بنسبة 0.3% إلى $82.60 للبرميل.
- خام Brent ارتفاعًا بنسبة 0.7% إلى $89.10 للبرميل.
وفي الأسواق الأخرى، ارتفعت العقود الآجلة للذهب بنسبة 0.5% إلى $4,460 للأونصة، بينما جرى تداول Bitcoin (BTC-USD) قرب $63,600 مع مكاسب طفيفة خلال آخر 24 ساعة.
🧠 نظرة مُركّب: التوترات حول مضيق هرمز تبقي علاوة المخاطر مرتفعة في النفط، بينما يستفيد الذهب من مزيج المخاطر الجيوسياسية وتراجع توقعات رفع الفائدة.
⚠️ L3Harris تغير رئيسها التنفيذي والسهم يتراجع
تراجع سهم L3Harris Technologies (LHX) بنسبة 2.5% قبل الافتتاح، بعدما أعلنت شركة الصناعات الدفاعية تنحي الرئيس التنفيذي Christopher Kubasik عن منصبه بشكل فوري.
وقالت الشركة إنها أصبحت على علم بسلوك لا يتوافق مع قواعد وقيم الشركة، لكنها أكدت أن الأمر لا يتعلق بالتقارير المالية أو أنظمة الرقابة أو علاقات العملاء أو الأداء التشغيلي.
وتولى Sam Mehta منصب الرئيس التنفيذي خلفًا له بأثر فوري، بعد تحقيق أجراه مجلس إدارة الشركة.
🧠 نظرة مُركّب: تأكيد الشركة أن القضية لا تمس البيانات المالية أو العمليات يخفف المخاطر الأساسية، لكن التغيير المفاجئ في القيادة يضيف حالة من عدم اليقين قصيرة الأجل.
📌 الخلاصة لمتابعي مُركّب
- ارتفعت عقود Nasdaq 100 بنسبة 0.5% وS&P 500 بنسبة 0.1%.
- أسهم الذاكرة تقود المكاسب مع ارتفاع صندوق Roundhill Memory ETF (DRAM) بنسبة 4.5%.
- Bank of America يرى فرصًا في 16 سهمًا مرتبطًا بالذكاء الاصطناعي بعد التصحيح الأخير.
- الأسواق تترقب نتائج Walmart (WMT) وTarget (TGT) وHome Depot (HD) لقياس قوة المستهلك.
- احتمالات رفع الفائدة في الاجتماع المقبل تراجعت إلى نحو 31%.
- النفط ارتفع مع استمرار تعثر المحادثات المتعلقة بـ مضيق هرمز.
- سهم L3Harris Technologies (LHX) تراجع بعد تغيير مفاجئ في منصب الرئيس التنفيذي.
🧠 نظرة مُركّب: بداية الأسبوع تجمع بين عودة الزخم لأسهم الذكاء الاصطناعي ومخاوف تباطؤ الاستهلاك، ما يجعل نتائج شركات التجزئة المحفز الأبرز للأسواق خلال الأيام المقبلة.
🔮 نظرة مستقبلية
سيكون إنفاق المستهلك الأميركي محور الأسبوع، خصوصًا بعد تراجع مبيعات التجزئة بنسبة 0.6% في يوليو، حيث ستساعد نتائج كبار تجار التجزئة في تحديد ما إذا كان الضعف مؤقتًا أم بداية تباطؤ أوسع.
وفي الوقت نفسه، ستكون عودة أسهم الذاكرة والذكاء الاصطناعي تحت المجهر، إذ إن استمرار الصعود قد يعيد الزخم إلى قطاع التكنولوجيا بعد موجة التصحيح الأخيرة.
🧠 نظرة مُركّب: إذا جاءت نتائج شركات التجزئة قوية واستمر التعافي في أسهم الرقائق، فقد تحافظ المؤشرات على زخمها الإيجابي، أما ظهور مزيد من علامات ضعف المستهلك فقد يعيد مخاوف تباطؤ الاقتصاد إلى الواجهة.