الأسهم والسندات ترتفع مع تراجع العوائد… وتصاعد توترات الخليج يدفع النفط فوق 96 دولارًا 📈🛢️
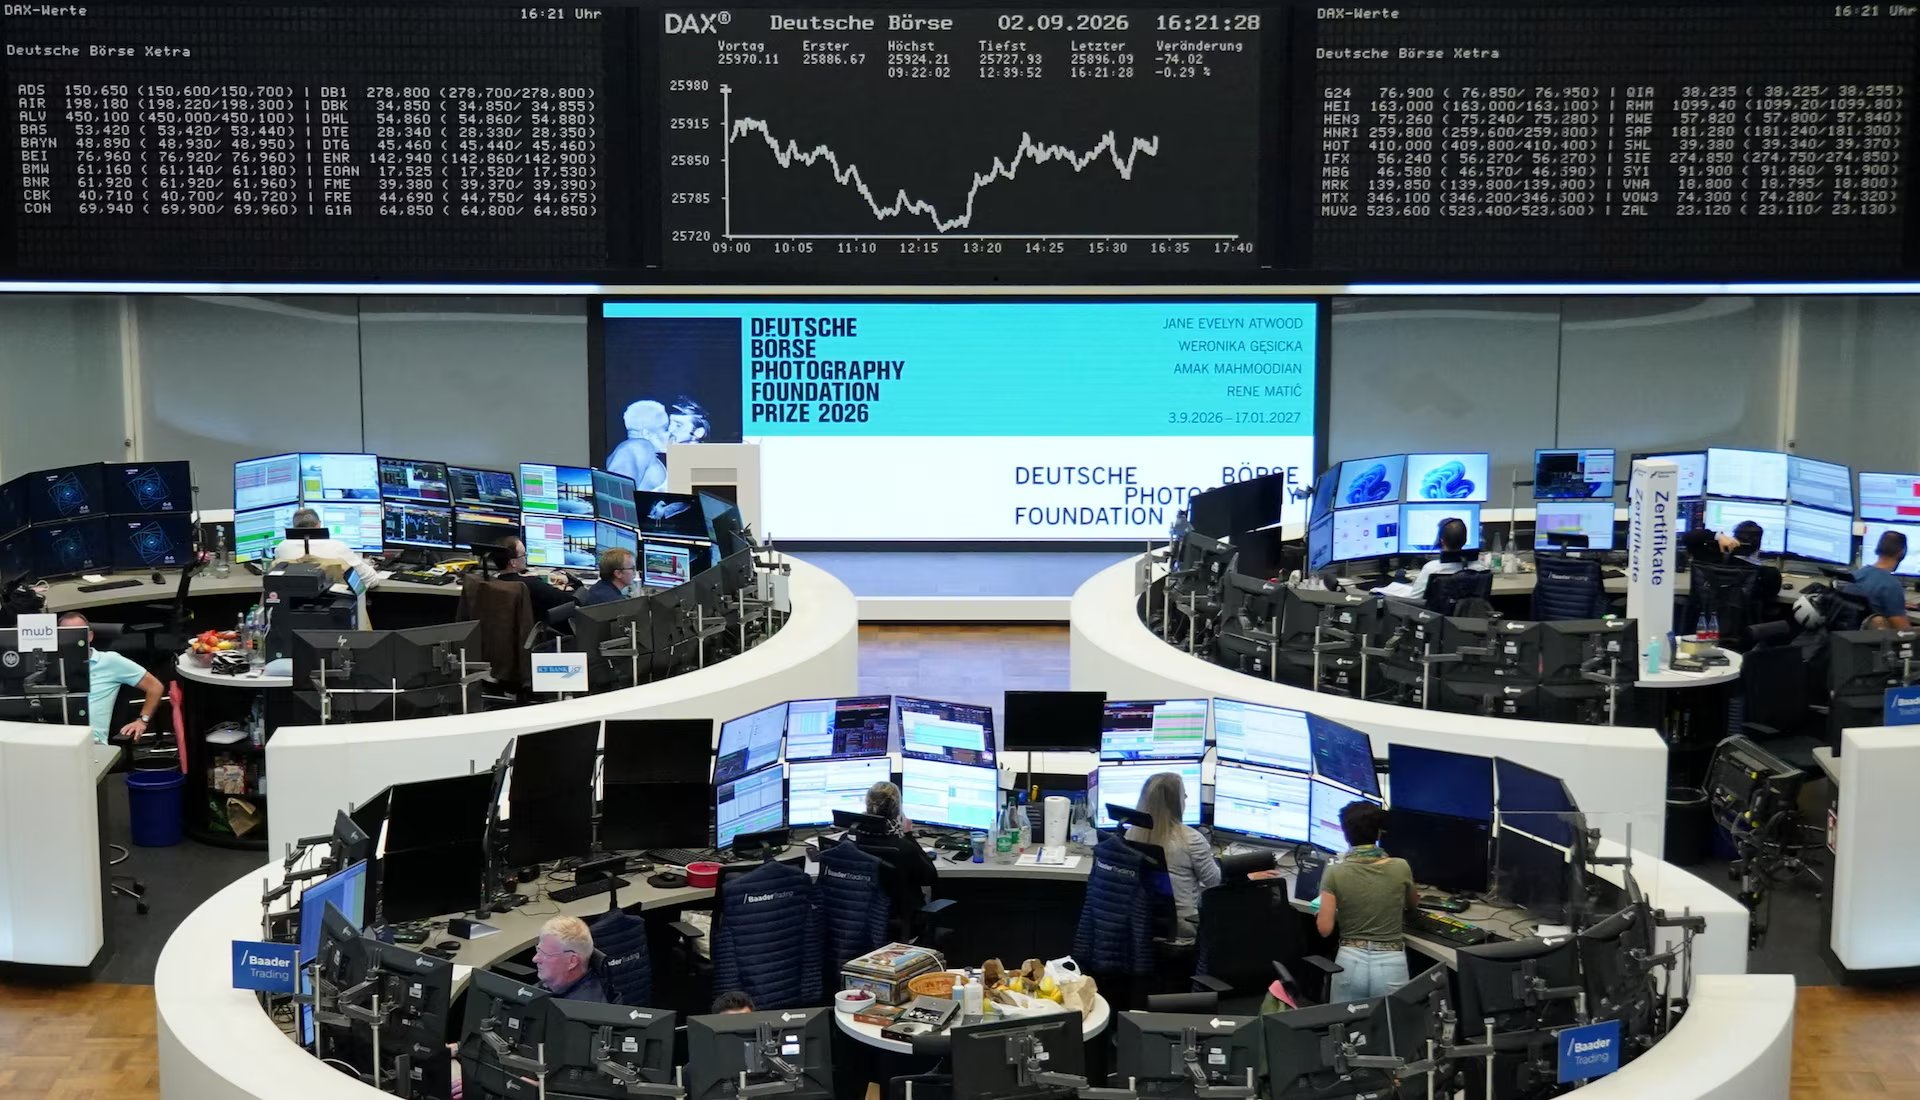
ارتفعت الأسهم والسندات العالمية الخميس مع تراجع عوائد الديون السيادية، في وقت يترقب فيه المستثمرون بيانات سوق العمل الأميركية وتصريحات مسؤولي البنوك المركزية التي قد تعيد تشكيل توقعات رفع الفائدة هذا الشهر.
وساعد تعافي أسواق السندات على تحسين شهية المخاطرة، بينما واصل الين الياباني صعوده القوي متجهًا نحو أكبر مكاسب خلال يومين منذ موجة التدخل الرسمي التاريخية في أوائل أغسطس.
وفي المقابل، عادت أسعار النفط للصعود بقوة وسط تجدد الضربات العسكرية بين الولايات المتحدة وإيران، مع ارتفاع خام Brent (BZ=F) إلى $96.62 للبرميل.
🧠 نظرة مركّب: تحسن الأسهم اليوم يأتي أساسًا من هدوء العوائد وليس من اختفاء المخاطر. السوق لا يزال أمام مزيج حساس من احتمال رفع الفائدة، وضعف نسبي في سوق العمل، وتصعيد جيوسياسي يدعم النفط والتضخم.
📈 الأسهم الأوروبية تنهي 3 جلسات من الخسائر
ارتفع مؤشر STOXX 600 الأوروبي بنحو 0.2%، لينهي سلسلة خسائر استمرت 3 جلسات.
كما ارتفعت العقود الآجلة للأسهم الأميركية بنحو 0.1% قبل الافتتاح.
وساعد انخفاض عوائد السندات على تخفيف الضغط على تقييمات الأسهم بعد موجة الصعود القوية في تكاليف الاقتراض خلال الأيام الماضية.
🧠 نظرة مركّب: العلاقة بين الأسهم والعوائد أصبحت المحرك الأسرع للسوق. أي هبوط مستدام في عائد السندات يمنح أسهم النمو مساحة للصعود، لكن استمرار العوائد عند مستويات مرتفعة تاريخيًا يعني أن الدعم لا يزال هشًا.
💻 Snowflake تقفز وBroadcom تتراجع
في تداولات ما قبل الافتتاح، تراجع سهم Broadcom (AVGO) بنحو 2% بعدما جاءت توقعات إيرادات الربع الرابع دون تقديرات السوق.
في المقابل، قفز سهم Snowflake (SNOW) بأكثر من 20% بعدما قدمت شركة منصة البيانات السحابية توقعات أقوى للإيرادات السنوية.
🧠 نظرة مركّب: تحركات السهمين توضح أن السوق أصبح أكثر دقة في تقييم قصة الذكاء الاصطناعي. مجرد التعرض لـAI لم يعد كافيًا؛ المستثمرون يريدون نموًا فعليًا في الإيرادات وإرشادات قوية تبرر التقييمات المرتفعة.
👷 الأنظار تتجه إلى تقرير الوظائف الجمعة
يتحول تركيز المستثمرين الآن إلى تقرير الوظائف الأميركي المقرر صدوره الجمعة، خصوصًا بعد بيانات ضعيفة نسبيًا للوظائف الخاصة في أغسطس.
ومن المقرر أيضًا أن يتحدث عضو مجلس الاحتياطي الفيدرالي Christopher Waller.
وكان رئيس بنك الاحتياطي الفيدرالي في نيويورك John Williams قد قال الأربعاء إن ارتفاع عوائد السندات طويلة الأجل قد يعكس قوة الاقتصاد أكثر من كونه نتيجة لمخاوف التضخم.
وأضاف أنه لا يزال يجمع البيانات قبل اتخاذ قراره بشأن السياسة النقدية المقبلة.
🧠 نظرة مركّب: إذا أكد تقرير الجمعة استمرار ضعف التوظيف، فقد تتراجع رهانات رفع الفائدة. أما مفاجأة قوية في الوظائف فقد تعيد العوائد للصعود بسرعة وتضغط على الأسهم، حتى لو اعتُبرت إيجابية للنمو الاقتصادي.
🏦 هل ارتفاع العوائد سيئ فعلًا؟
قال كبير الاقتصاديين في Lombard Odier، Samy Chaar، إن تفسير ارتفاع العوائد لا يجب أن يقتصر على الأسباب السلبية مثل زيادة إصدار الديون والمخاطر المالية والجيوسياسية وارتفاع النفط.
وأوضح أن أحد الأسباب المحتملة قد يكون ببساطة ارتفاع النمو الاسمي للاقتصاد.
وأضاف أنه إذا كانت قوة الطلب هي التي تبقي العوائد مرتفعة، فقد تكون البيئة إيجابية نسبيًا للمحافظ متعددة الأصول، لأن المستثمر يمكنه الاستفادة من نمو الأرباح عبر الأسهم ومن العوائد المرتفعة عبر الائتمان.
🧠 نظرة مركّب: مصدر ارتفاع العوائد هو العامل الأهم. عوائد مرتفعة بسبب نمو قوي أكثر قابلية للتحمل للأسهم من عوائد ترتفع بسبب التضخم أو المخاطر المالية. لذلك ستحدد البيانات المقبلة أي رواية ستسيطر على السوق.
📊 احتمال رفع الفائدة يبقى قرب 60%
تسعر أسواق المال حاليًا احتمالًا بنحو 60% لرفع الاحتياطي الفيدرالي أسعار الفائدة هذا الشهر.
وكان الاحتمال أقل من 40% قبل أسبوع فقط.
🧠 نظرة مركّب: ارتفاع الاحتمال بهذا الشكل خلال فترة قصيرة يعني أن تسعير السوق لا يزال قابلًا لتغييرات حادة. تقرير وظائف واحد أو قراءة تضخم واحدة قد تقلب التوقعات مجددًا.
🏦 عوائد السندات تتراجع بعد قمم متعددة السنوات
تراجعت عوائد السندات السيادية بعد أن سجلت مستويات مرتفعة لعدة سنوات خلال الأسبوع الماضي.
وانخفض عائد سندات الخزانة الأميركية لأجل 10 سنوات بنحو نقطتي أساس إلى 4.77%.
كما تراجع عائد السندات الألمانية لأجل 10 سنوات بنحو نقطتي أساس إلى 3.353%.
🧠 نظرة مركّب: الانخفاض الحالي يوفر دعمًا للأسهم، لكن عائد 4.77% لا يزال مرتفعًا بما يكفي ليبقى منافسًا قويًا للأصول الخطرة ويضغط على مضاعفات التقييم إذا استمر.
🇯🇵 الين يقفز أكثر من 2.5% خلال يومين
تراجع مؤشر الدولار الأميركي (DXY) بنحو 0.4%، ويرجع جزء كبير من الهبوط إلى الصعود القوي في الين الياباني.
وارتفع الين بأكثر من 2.5% خلال اليومين الماضيين ليتداول قرب 156.1 ين للدولار.
ويتجه بذلك إلى تسجيل أكبر مكاسب خلال يومين منذ التدخل الأميركي الياباني التاريخي في سوق العملات في أوائل أغسطس.
وجاءت المكاسب مع تزايد التوقعات بأن يرفع Bank of Japan أسعار الفائدة في وقت أقرب من السابق.
🧠 نظرة مركّب: ارتفاع الين بهذه السرعة يعكس إعادة تسعير حقيقية لمسار السياسة النقدية اليابانية، وليس مجرد حركة فنية. أي تأكيد إضافي من بنك اليابان قد يدفع الدولار/ين إلى مستويات أدنى.
💶 اليورو والإسترليني والفرنك ترتفع
ارتفع اليورو بنحو 0.18% إلى قرابة $1.1609.
وصعد الجنيه الإسترليني بنحو 0.1% إلى $1.349.
كما ارتفع الفرنك السويسري إلى 0.8087 فرنك للدولار، ما ترك العملة الأميركية منخفضة بنحو 0.5% أمام الفرنك.
🧠 نظرة مركّب: تراجع الدولار بالتزامن مع انخفاض العوائد يمنح بعض الدعم للسلع والمعادن، لكن اتجاه العملة سيبقى مرتبطًا بشكل وثيق بتوقعات الفائدة الأميركية خلال سبتمبر.
🛢️ برنت يرتفع لليوم الرابع إلى 96.62 دولار
عاد النفط للصعود بعد خسائر مبكرة، مع استمرار القلق من أكبر تبادل للضربات بين الولايات المتحدة وإيران منذ يوليو.
وارتفع خام Brent (BZ=F) بنحو 1% إلى $96.62 للبرميل، مسجلًا رابع جلسة متتالية من المكاسب.
ويخشى المستثمرون من توسع المواجهة إلى صراع إقليمي أوسع قد يهدد الإمدادات وحركة الشحن في الخليج.
🧠 نظرة مركّب: استمرار برنت فوق $95 يبقي خطر التضخم حاضرًا بقوة. إذا اقترب السعر مجددًا من $100، فقد تصبح الطاقة أحد أهم العوامل التي تدفع الفيدرالي نحو التشدد.
🥇 الذهب يرتفع 1.1% إلى 4,434 دولارًا
ارتفع الذهب بنحو 1.1% إلى $4,434 للأونصة.
وأصبح المعدن النفيس أعلى بنحو 13% من أدنى مستوياته في 7 أشهر التي سجلها في يونيو.
وجاءت المكاسب بدعم من حالة عدم اليقين الجيوسياسي والمخاوف المتعلقة بتراجع القوة الشرائية للدولار.
🧠 نظرة مركّب: الذهب يستفيد حاليًا من مزيج مثالي نسبيًا: دولار أضعف، عوائد تتراجع، وتوتر جيوسياسي مرتفع. التحدي الرئيسي يبقى احتمال عودة الفيدرالي للتشدد بقوة.
🏛️ البنك المركزي الهولندي ينقل جزءًا من احتياطيات الذهب
قال البنك المركزي الهولندي الأربعاء إنه نقل جزءًا كبيرًا من احتياطياته من الذهب من أميركا الشمالية إلى خزائن في لندن خلال الأشهر الستة الماضية.
وجاءت الخطوة بهدف تعزيز الاستعداد لمواجهة أزمة محتملة.
🧠 نظرة مركّب: تحركات البنوك المركزية في احتياطيات الذهب تحمل دلالة تتجاوز السعر اللحظي. زيادة الاهتمام بمكان حفظ الاحتياطيات تعكس تصاعد الحساسية تجاه المخاطر الجيوسياسية والمالية العالمية.
📌 الخلاصة لمتابعي مركّب
- STOXX 600 يرتفع 0.2% وينهي 3 جلسات من الخسائر.
- العقود الأميركية تصعد بنحو 0.1%.
- Snowflake تقفز بأكثر من 20%.
- Broadcom تتراجع نحو 2%.
- احتمال رفع الفائدة الأميركية يبلغ نحو 60% مقابل أقل من 40% قبل أسبوع.
- عائد سندات 10 سنوات الأميركية يتراجع إلى 4.77%.
- عائد السندات الألمانية لأجل 10 سنوات ينخفض إلى 3.353%.
- الين يرتفع بأكثر من 2.5% خلال يومين إلى نحو 156.1 مقابل الدولار.
- مؤشر الدولار يتراجع 0.4%.
- اليورو يرتفع إلى $1.1609.
- خام Brent يصعد 1% إلى $96.62.
- الذهب يرتفع 1.1% إلى $4,434.
- الذهب أصبح أعلى بنحو 13% من قاع يونيو.
- البنك المركزي الهولندي ينقل جزءًا كبيرًا من احتياطيات الذهب إلى لندن.
🧠 نظرة مركّب: الأسواق تستفيد اليوم من تراجع العوائد، لكن البيئة لا تزال معقدة. قوة الأسهم تعتمد على ألا يتحول صعود النفط والتوترات الجيوسياسية إلى موجة تضخم جديدة تعيد العوائد والفائدة للصعود.
🔮 نظرة مستقبلية
سيحدد تقرير الوظائف الأميركي يوم الجمعة الاتجاه التالي للأسواق.
قراءة ضعيفة قد تدعم السندات وتخفض العوائد وتخفف رهانات رفع الفائدة، ما سيكون إيجابيًا للأسهم والذهب.
أما تقرير قوي، خصوصًا إذا ترافق مع ضغوط أجور مرتفعة، فقد يعيد احتمال رفع الفائدة إلى مستويات أعلى ويضغط على أسهم النمو.
وفي الوقت نفسه، يبقى النفط عامل الخطر الخارجي الرئيسي، مع استمرار التوتر بين الولايات المتحدة وإيران.
🧠 نظرة مركّب: أفضل سيناريو للأسواق هو تباطؤ معتدل في الوظائف مع هدوء التضخم والنفط. أما اجتماع سوق عمل قوي مع برنت قرب $100 فسيجعل مسار الفائدة أكثر تشددًا ويعيد الضغوط إلى الأسهم والسندات معًا.