الأسهم العالمية ترتفع مع تراجع النفط واستقرار السندات… والأنظار على قرار الفيدرالي 📈🏦
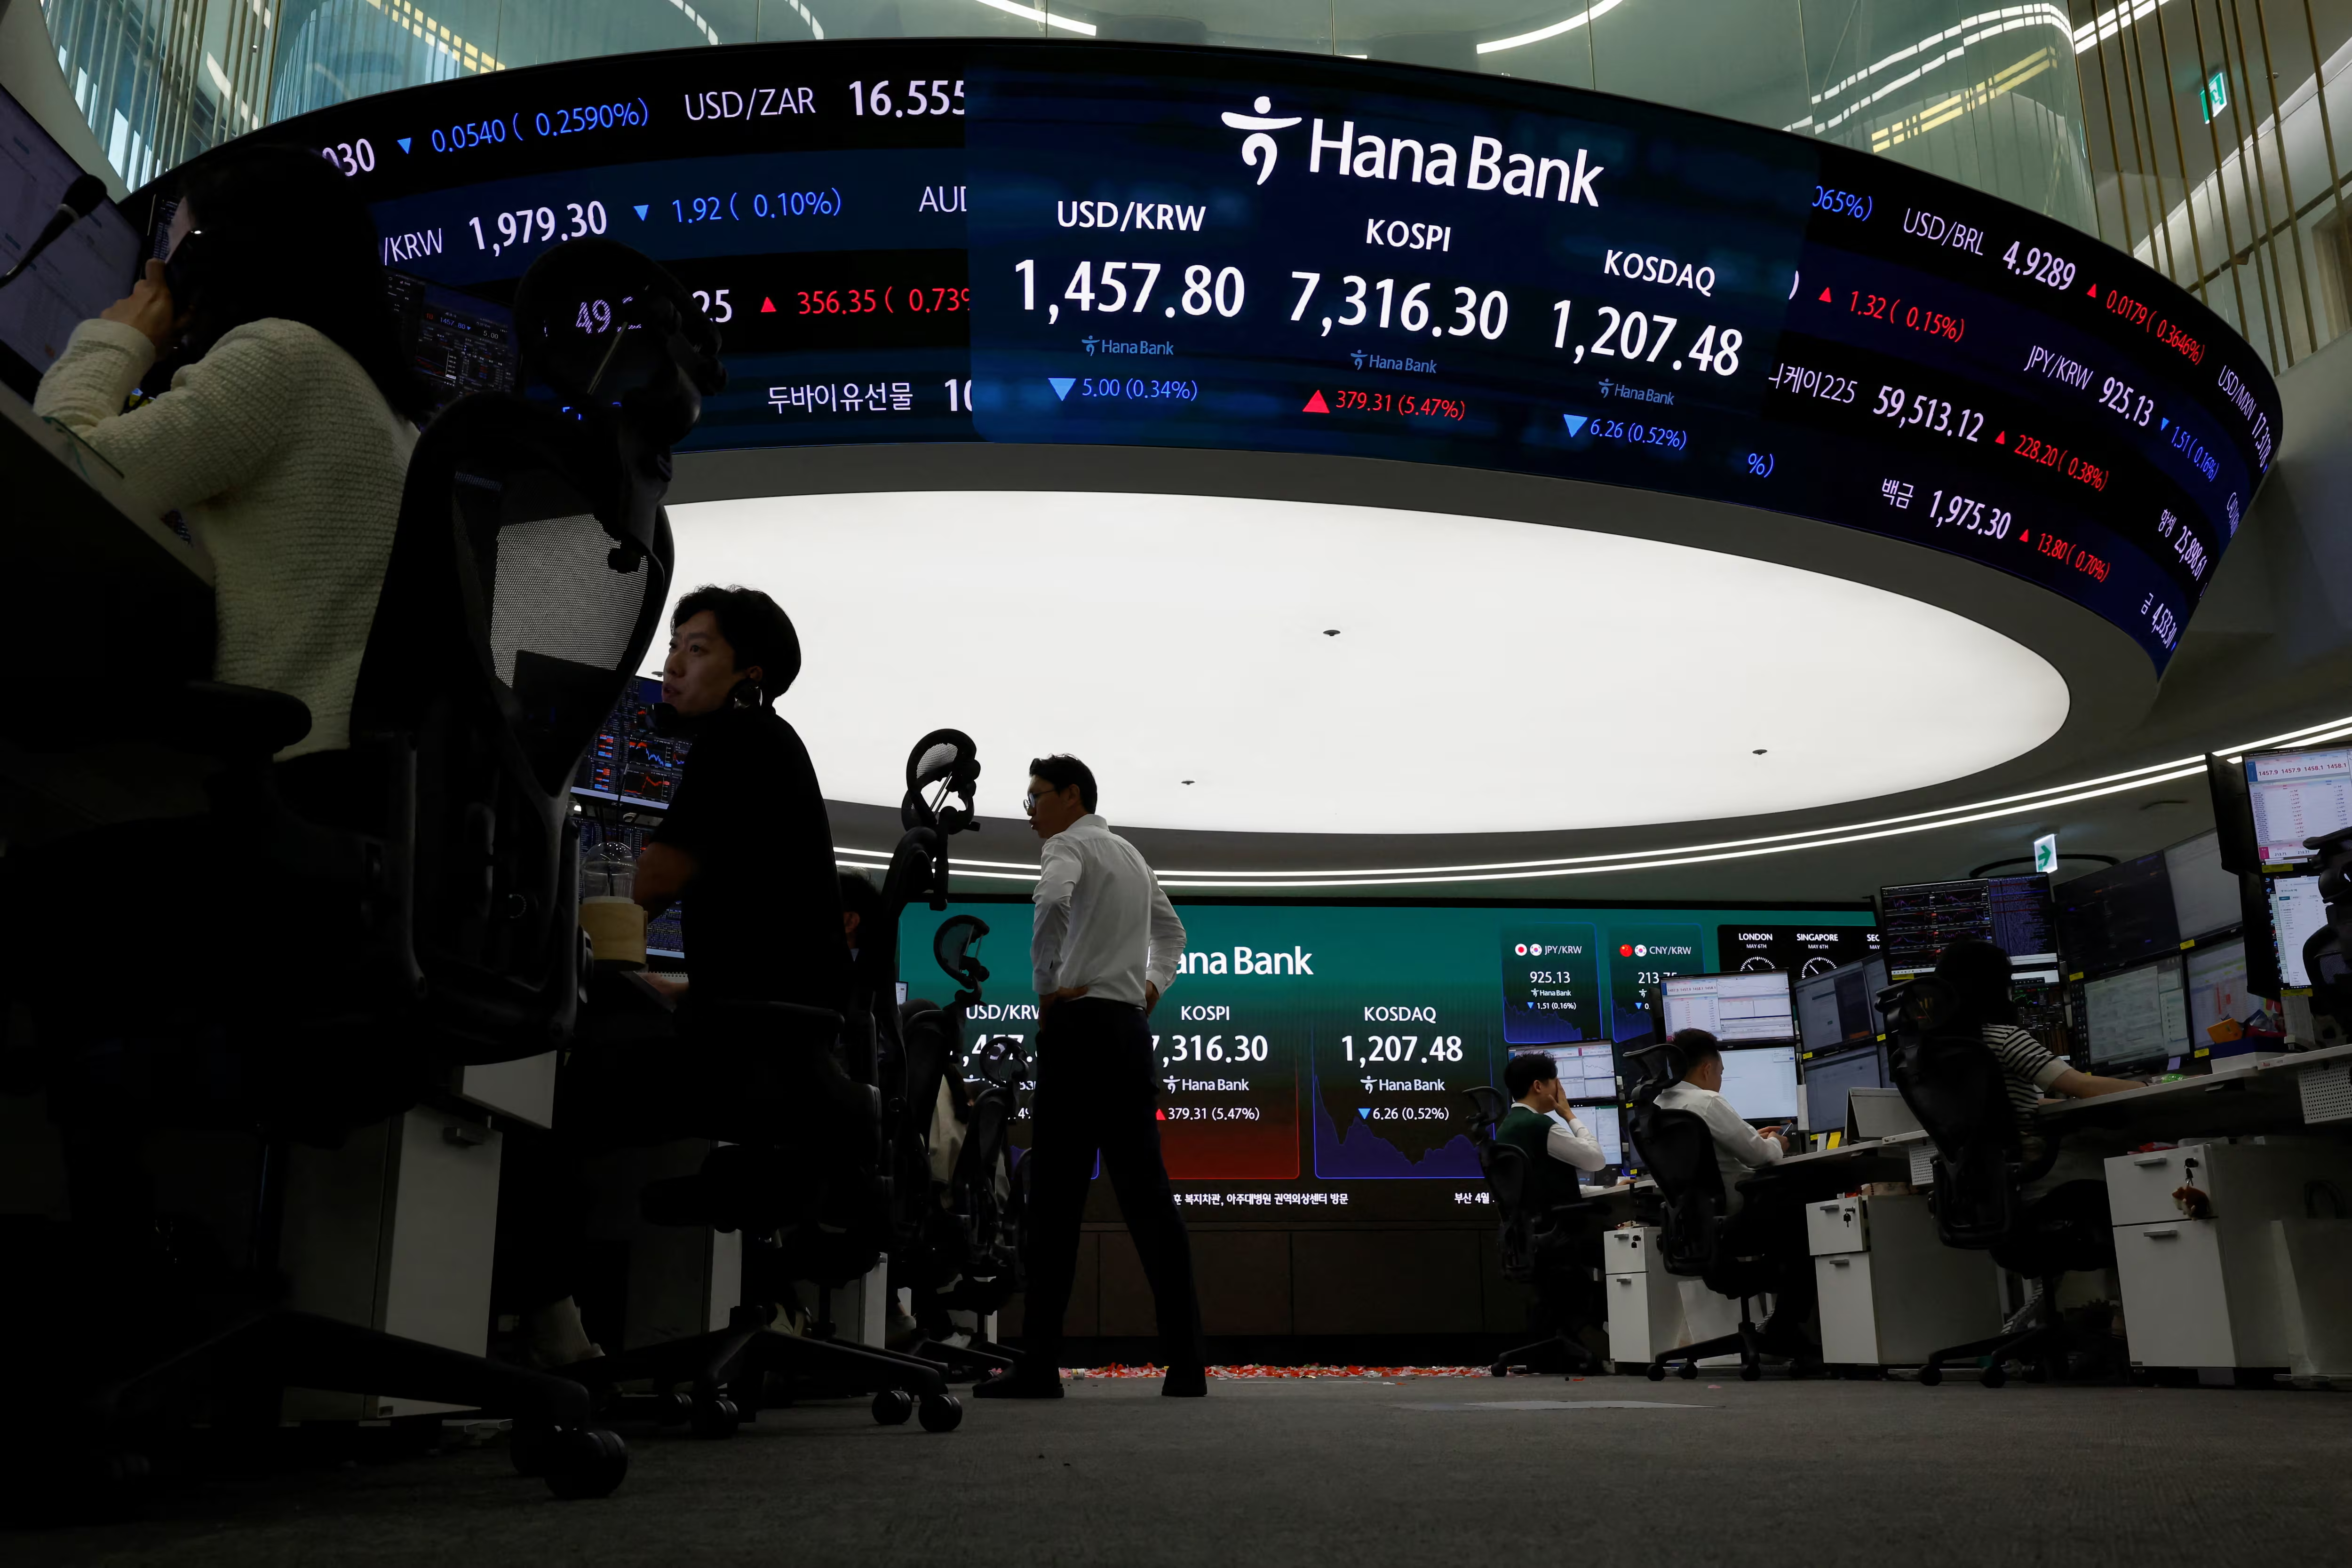
ارتفعت الأسهم العالمية الأربعاء مع توقف موجة الصعود الأخيرة في عوائد السندات وأسعار النفط، بينما يترقب المستثمرون قرار الفيدرالي الذي أصبح رفع الفائدة خلاله شبه محسوم في تسعير الأسواق.
وصعد مؤشر الأسهم العالمية MSCI بنسبة 0.2% بعد تراجعه خلال الجلستين الماضيتين، بينما ارتفعت أسهم آسيا والمحيط الهادئ خارج اليابان بنسبة 0.6% لتنهي سلسلة خسائر استمرت 4 جلسات.
وفي أوروبا، ارتفع مؤشر STOXX 600 بنسبة 0.6%، مع تسجيل أسواق ألمانيا وفرنسا وإسبانيا مكاسب، فيما أشارت العقود الآجلة الأميركية إلى افتتاح إيجابي في وول ستريت.
🧠 نظرة مركّب: الأسواق تحصل على متنفس من عاملين ضغطا عليها بقوة مؤخرًا: النفط والعوائد. لكن التحسن الحالي يبقى هشًا قبل قرار الفيدرالي، لأن الاتجاه الحقيقي سيتحدد من رسالة Kevin Warsh بشأن ما يأتي بعد رفع سبتمبر.
📈 الأسهم العالمية تعود إلى الارتفاع
ارتفع مؤشر الأسهم العالمية MSCI بنسبة 0.2% بعدما سجل خسائر في الجلستين السابقتين.
كما صعد مؤشر أسهم آسيا والمحيط الهادئ خارج اليابان بنسبة 0.6%، منهياً سلسلة تراجعات استمرت 4 أيام.
وفي أوروبا، ارتفع STOXX 600 بنسبة 0.6%، فيما سجلت المؤشرات الرئيسية في ألمانيا وفرنسا وإسبانيا مكاسب.
أما العقود الآجلة للمؤشرات الأميركية، فأشارت إلى افتتاح أعلى بعد إغلاق S&P 500 على انخفاض للجلسة الثانية على التوالي الثلاثاء.
🧠 نظرة مركّب: الارتفاع واسع جغرافيًا، من آسيا إلى أوروبا والعقود الأميركية، ما يشير إلى تحسن مؤقت في شهية المخاطرة. لكن غياب محفز واضح غير تراجع النفط والعوائد يجعل قرار الفيدرالي العامل الحاسم لاستمرار الحركة.
🏦 عائد 10 سنوات يتراجع إلى 4.97%
تراجع عائد سندات الخزانة الأميركية لأجل 10 سنوات قليلًا إلى 4.97% بعدما لامس 5% في وقت سابق من الجلسة.
وكان العائد قد تجاوز حاجز 5% الثلاثاء ووصل إلى أعلى مستوى منذ 2007.
وتسببت القفزة الأخيرة في عوائد السندات في ضغوط واسعة على الأسهم، خصوصًا القطاعات الحساسة لتكلفة رأس المال وأسعار الفائدة.
🧠 نظرة مركّب: العودة إلى 4.97% توفر بعض الراحة للأسهم، لكنها لا تغير الصورة بالكامل. السوق لا يزال يتعامل مع عائد قريب جدًا من 5%، وأي رسالة غير مقنعة من الفيدرالي بشأن التضخم قد تعيده سريعًا فوق هذا الحاجز.
⏰ احتمال رفع الفائدة يقفز إلى 92.7%
يعلن الفيدرالي قراره عند 2:00 مساءً بتوقيت ET، يليه المؤتمر الصحفي لرئيس البنك المركزي Kevin Warsh.
وتسعر الأسواق احتمالًا يبلغ 92.7% لرفع الفائدة بمقدار 25 نقطة أساس، مقارنة بـ61.2% فقط قبل أسبوع.
وقال Michaël Nizard، رئيس استراتيجيات الأصول المتعددة لدى Edmond de Rothschild Asset Management، إن القرار أصبح اختبارًا لمصداقية Warsh.
ويرى أن عدم رفع الفائدة قد يثير تساؤلات حول مصداقية واستقلال الفيدرالي، خصوصًا بعدما أصبحت الزيادة متوقعة بدرجة كبيرة.
لكن التحدي الأكبر يبقى في توجيهات الفيدرالي وطريقة تحديده لشروط التحركات التالية.
🧠 نظرة مركّب: القفزة من 61.2% إلى 92.7% خلال أسبوع تعني أن السوق أعاد تسعير الاجتماع بالكامل تقريبًا. لذلك ستكون حركة عائد 10 سنوات بعد المؤتمر الصحفي أهم من قرار 25 نقطة أساس نفسه.
💵 الدولار يتمسك بمكاسبه
استقر مؤشر الدولار DXY عند 99.64، بالقرب من أعلى مستوى له في نحو أسبوعين.
وفي اليابان، استقر الين قرب 155 ينًا للدولار بعد ضعفه خلال الجلستين السابقتين.
وتترقب الأسواق قرار بنك اليابان BOJ الجمعة، مع توقع رفع أسعار الفائدة إلى أعلى مستوى في 31 عامًا.
وفي بريطانيا، ارتفعت الأسهم بينما تراجع الجنيه الإسترليني بنحو 0.1% بعد بيانات التضخم المحلية.
ومن المتوقع على نطاق واسع أن يبقي بنك إنجلترا BOE أسعار الفائدة دون تغيير الخميس، مع استمرار توقعات رفعها قبل نهاية العام.
🧠 نظرة مركّب: الأسبوع لا يتعلق بالفيدرالي وحده. تحركات BOE وBOJ تؤكد أن ضغوط الطاقة تدفع البنوك المركزية العالمية نحو سياسة أكثر تشددًا، ما يبقي تكلفة المال العالمية مرتفعة حتى إذا هدأت بعض الأسواق مؤقتًا.
🛢️ برنت يتراجع إلى 107.10 دولارات
تراجعت أسعار النفط الأربعاء بعدما خففت تقارير عن عرض السعودية شحنات إضافية من الخام عبر عُمان المخاوف بشأن حجم اضطرابات الإمدادات.
وانخفض خام برنت (Brent) (BZ=F) بنسبة 1.5% إلى $107.10 للبرميل، بعدما قفز 2.9% الثلاثاء.
وتأتي الحركة مع استمرار اضطرابات إمدادات الوقود المرتبطة بالصراع في الشرق الأوسط، والتي دفعت البنوك المركزية إلى إعادة تقييم مخاطر التضخم الناتج عن الطاقة.
🧠 نظرة مركّب: تراجع برنت منحه السوق استقبالًا إيجابيًا، لكن بقاء السعر فوق $107 يعني أن ضغط الطاقة لم يختفِ. إذا استقرت الإمدادات السعودية، فقد ينخفض جزء من علاوة المخاطر، وهو ما سيكون إيجابيًا للسندات والأسهم معًا.
₿ الكريبتو يحاول الاستقرار بعد موجة البيع
استمرت الأصول الرقمية تحت الضغط بعد موجة البيع الحادة الثلاثاء، عقب فشل مجلس الشيوخ في تمرير التصويت الإجرائي اللازم للتقدم بمشروع قانون شامل لتنظيم العملات الرقمية.
وارتفعت البيتكوين (Bitcoin) (BTC-USD) بشكل طفيف بنسبة 0.1% إلى $75,954، بعدما خسرت 4% الثلاثاء.
أما إيثريوم (Ethereum) (ETH-USD) فاستقرت قرب $2,411 بعد هبوطها 6.3% في الجلسة السابقة.
🧠 نظرة مركّب: استقرار البيتكوين وإيثريوم بعد خسائر الثلاثاء يشير إلى توقف موجة البيع مؤقتًا، لكن اختبار السيولة الأكبر سيكون بعد الفيدرالي. ارتفاع العوائد والدولار معًا سيشكل بيئة أكثر صعوبة للكريبتو، بينما تراجعهما قد يسمح بارتداد.
📌 الخلاصة لمتابعي مركّب
- مؤشر الأسهم العالمية MSCI يرتفع 0.2%.
- أسهم آسيا والمحيط الهادئ خارج اليابان ترتفع 0.6%.
- سلسلة خسائر آسيا تنتهي بعد 4 جلسات.
- مؤشر STOXX 600 الأوروبي يرتفع 0.6%.
- عائد سندات الخزانة الأميركية لأجل 10 سنوات يتراجع إلى 4.97%.
- العائد كان قد تجاوز 5% ووصل لأعلى مستوى منذ 2007.
- احتمال رفع الفائدة بمقدار 25 نقطة أساس يبلغ 92.7%.
- الاحتمال كان 61.2% قبل أسبوع.
- قرار الفيدرالي يصدر عند 2:00 مساءً بتوقيت ET.
- مؤشر الدولار DXY يستقر عند 99.64.
- الين الياباني يتداول قرب 155 للدولار.
- بنك اليابان BOJ متوقع أن يرفع الفائدة الجمعة إلى أعلى مستوى في 31 عامًا.
- خام برنت (Brent) (BZ=F) يتراجع 1.5% إلى $107.10.
- البيتكوين (Bitcoin) (BTC-USD) تتداول قرب $75,954 بعد خسارة 4% الثلاثاء.
- إيثريوم (Ethereum) (ETH-USD) تستقر قرب $2,411 بعد هبوط 6.3%.
🧠 نظرة مركّب: الصورة قبل الفيدرالي أفضل من الثلاثاء: الأسهم ترتفع، النفط يتراجع، وعائد 10 سنوات يعود دون 5%. لكن كل هذه التحركات يمكن أن تتغير سريعًا بعد المؤتمر الصحفي إذا أعاد Warsh تسعير توقعات الفائدة.
🔮 نظرة مستقبلية
إذا رفع الفيدرالي الفائدة بمقدار 25 نقطة أساس مع رسالة تقنع المستثمرين بأنه قادر على احتواء التضخم دون الحاجة إلى مسار تشديد أقوى بكثير، فقد يستمر تراجع العوائد وتتحسن شهية المخاطرة في الأسهم.
أما رسالة أكثر تشددًا فقد تدفع عائد 10 سنوات مجددًا فوق 5% وتضغط على الأسهم والعملات الرقمية.
وفي الاتجاه الآخر، رسالة أكثر تيسيرًا مما تتوقع الأسواق تحمل مخاطرة مختلفة؛ فقد تثير مخاوف بشأن مصداقية مكافحة التضخم وتدفع العوائد طويلة الأجل للارتفاع رغم رفع الفائدة.
🧠 نظرة مركّب: السوق يدخل القرار في وضع أكثر هدوءًا، لكن المستوى الأهم للمراقبة بعد حديث Warsh هو 5% على عائد 10 سنوات. البقاء دونه سيدعم الأسهم، بينما العودة فوقه قد تعيد الضغوط التي سيطرت على الجلسات الأخيرة.